

Bimtek BLUD
Bimtek Evaluasi Kinerja dan Pertanggungjawaban BLUD Akhir Tahun Anggaran 2026: Optimalisasi Evaluasi Kinerja dan Pertanggungjawaban BLUD untuk Mewujudkan Tata Kelola Keuangan yang Transparan, Akuntabel, Efektif, dan Berorientasi Kinerja

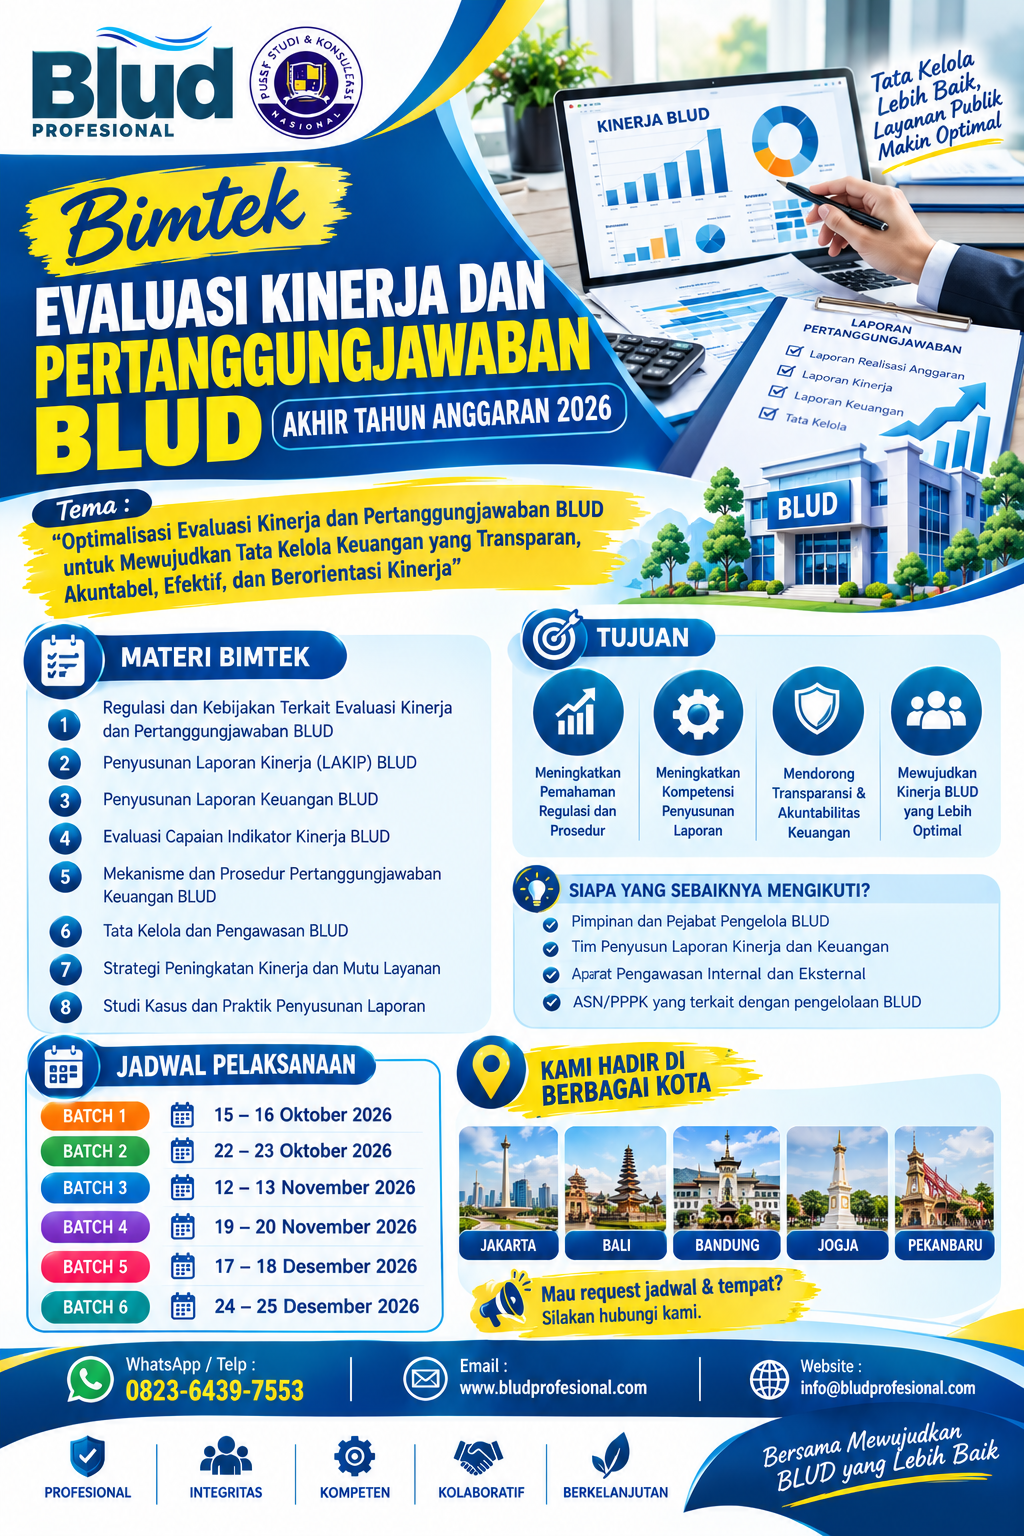
Akhir tahun anggaran merupakan periode penting bagi setiap Badan Layanan Umum Daerah atau BLUD. Pada tahap ini, BLUD tidak hanya perlu memastikan bahwa kegiatan dan anggaran selama tahun 2026 telah dilaksanakan sesuai rencana, tetapi juga perlu menilai apakah seluruh sumber daya yang digunakan benar-benar memberikan hasil terhadap peningkatan pelayanan kepada masyarakat.
Bimtek Evaluasi Kinerja dan Pertanggungjawaban BLUD Akhir Tahun Anggaran 2026 menjadi relevan untuk membantu pengelola BLUD memahami proses evaluasi secara menyeluruh, mulai dari pencapaian target kinerja, realisasi pendapatan dan belanja, pengelolaan aset dan kewajiban, penyusunan laporan keuangan, laporan kinerja, sampai dengan penyusunan pertanggungjawaban yang dapat dipertanggungjawabkan secara administratif maupun substantif.
BLUD pada dasarnya memiliki fleksibilitas dalam pengelolaan keuangan untuk mendukung pelayanan kepada masyarakat. Namun, fleksibilitas tersebut harus diimbangi dengan tata kelola, akuntabilitas, transparansi, pengendalian, serta evaluasi yang memadai.
Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah masih berstatus berlaku dan menjadi salah satu regulasi utama dalam pengelolaan BLUD. Peraturan ini mengatur berbagai aspek BLUD, termasuk perencanaan, penganggaran, pelaksanaan, penatausahaan, pelaporan, serta pertanggungjawaban.
Pada akhir tahun anggaran 2026, evaluasi perlu diarahkan untuk menjawab beberapa pertanyaan utama:
- Apakah target pelayanan tahun 2026 telah tercapai?
- Apakah target pendapatan telah terealisasi?
- Apakah belanja telah dilaksanakan secara efektif?
- Apakah terdapat selisih signifikan antara anggaran dan realisasi?
- Apakah penggunaan sumber daya telah menghasilkan manfaat yang sesuai?
- Apakah laporan keuangan telah disusun secara lengkap?
- Apakah laporan kinerja telah menggambarkan pencapaian hasil atau keluaran BLUD?
- Apakah seluruh dokumen pertanggungjawaban telah tersedia?
- Apa saja kendala yang perlu diperbaiki pada tahun 2027?
- Bagaimana hasil evaluasi digunakan sebagai dasar perencanaan tahun berikutnya?
Dengan demikian, evaluasi akhir tahun bukan sekadar kegiatan administratif, tetapi menjadi bagian dari siklus manajemen BLUD.
Apa yang Dimaksud dengan Evaluasi Kinerja BLUD?
Evaluasi kinerja BLUD merupakan proses untuk menilai tingkat keberhasilan BLUD dalam mencapai target yang telah ditetapkan berdasarkan rencana bisnis, anggaran, indikator pelayanan, dan sasaran organisasi.
Evaluasi kinerja tidak hanya melihat berapa besar anggaran yang telah direalisasikan. Penggunaan anggaran harus dilihat bersama dengan hasil yang dicapai.
Misalnya, BLUD memiliki anggaran Rp10 miliar untuk mendukung peningkatan layanan tertentu. Apabila Rp9,5 miliar telah direalisasikan, angka serapan tersebut memang tinggi. Namun, evaluasi tidak boleh berhenti pada angka 95%.
Pertanyaan berikutnya adalah:
Apa hasil dari penggunaan anggaran tersebut?
Apabila target pelayanan tercapai, kualitas meningkat, waktu pelayanan membaik, kepuasan masyarakat meningkat, dan indikator lainnya terpenuhi, maka penggunaan anggaran dapat dinilai dari perspektif kinerja.
Sebaliknya, serapan tinggi tanpa pencapaian target dapat menunjukkan adanya masalah dalam efektivitas penggunaan sumber daya.
Mengapa Evaluasi Akhir Tahun 2026 Sangat Penting?
Evaluasi akhir tahun memiliki beberapa fungsi strategis bagi BLUD.
Menilai Pencapaian Target
Evaluasi membantu mengetahui apakah target yang ditetapkan dalam RBA tahun 2026 telah tercapai.
Mengukur Efektivitas Anggaran
BLUD dapat mengetahui apakah anggaran yang digunakan menghasilkan output dan outcome yang diharapkan.
Mengidentifikasi Permasalahan
Selisih antara rencana dan realisasi dapat menunjukkan masalah dalam perencanaan, pelaksanaan, pengadaan, pendapatan, pelayanan, maupun pengendalian.
Menjadi Dasar Perbaikan
Hasil evaluasi dapat digunakan sebagai dasar penyusunan RBA dan target kinerja tahun 2027.
Memperkuat Akuntabilitas
Evaluasi memberikan bukti bahwa sumber daya yang dikelola BLUD telah digunakan dan dipertanggungjawabkan.
Landasan Regulasi Pertanggungjawaban BLUD
Salah satu regulasi utama adalah Peraturan Menteri Dalam Negeri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah.
Regulasi tersebut menjadi pedoman teknis dalam pengelolaan BLUD dan mengatur antara lain mengenai pengelolaan keuangan, perencanaan, penganggaran, pelaksanaan, pelaporan, serta pertanggungjawaban BLUD.
Selain itu, pengelolaan keuangan daerah juga perlu memperhatikan Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah. PP tersebut mengatur lingkup pengelolaan keuangan daerah, termasuk pelaksanaan dan penatausahaan, akuntansi dan pelaporan, pertanggungjawaban APBD, serta BLUD.
Dalam praktiknya, BLUD juga perlu memperhatikan:
- peraturan daerah mengenai pengelolaan keuangan daerah;
- peraturan kepala daerah tentang BLUD;
- kebijakan akuntansi pemerintah daerah;
- kebijakan akuntansi BLUD;
- RBA dan DPA tahun berjalan;
- standar pelayanan;
- ketentuan pengadaan;
- ketentuan perpajakan;
- kebijakan terkait aset dan persediaan;
- ketentuan lain yang berlaku pada pemerintah daerah.
Karena implementasi teknis dapat berbeda antar daerah, pengelola BLUD perlu selalu menyesuaikan proses pertanggungjawaban dengan ketentuan daerah masing-masing.
Hubungan Evaluasi Kinerja dengan RBA BLUD
RBA bukan hanya dokumen anggaran. RBA merupakan salah satu dasar untuk melihat rencana bisnis, target kinerja, serta kebutuhan anggaran BLUD.
Oleh karena itu, evaluasi akhir tahun harus membandingkan:
Rencana → Anggaran → Realisasi → Output → Outcome
Contohnya:
| Komponen | Rencana 2026 | Realisasi 2026 | Evaluasi |
|---|---|---|---|
| Pendapatan | Rp20 M | Rp19 M | 95% |
| Belanja | Rp19 M | Rp18 M | 94,7% |
| Kunjungan | 50.000 | 52.000 | 104% |
| Kepuasan | 85% | 87% | Tercapai |
| Waktu tunggu | 60 menit | 68 menit | Belum tercapai |
Dari tabel tersebut dapat dilihat bahwa evaluasi tidak hanya berfokus pada angka keuangan.
Pendapatan memang belum mencapai 100%, tetapi jumlah kunjungan dan kepuasan pengguna layanan justru melampaui target.
Sementara itu, waktu tunggu belum memenuhi target sehingga membutuhkan analisis lebih lanjut.
Pendekatan inilah yang membedakan evaluasi kinerja dari sekadar evaluasi serapan anggaran.
Komponen Evaluasi Kinerja BLUD Akhir Tahun 2026
Evaluasi dapat dilakukan terhadap beberapa kelompok kinerja.
Kinerja Keuangan
Meliputi:
- realisasi pendapatan;
- realisasi belanja;
- surplus atau defisit;
- arus kas;
- piutang;
- utang;
- aset;
- efisiensi biaya;
- kemampuan membiayai operasional.
Kinerja Pelayanan
Meliputi:
- volume pelayanan;
- kualitas pelayanan;
- cakupan pelayanan;
- waktu pelayanan;
- kepuasan pengguna;
- penyelesaian keluhan;
- pencapaian standar pelayanan;
- indikator mutu.
Kinerja Operasional
Meliputi:
- produktivitas;
- pemanfaatan fasilitas;
- efisiensi proses;
- pemanfaatan SDM;
- penggunaan sarana;
- pengelolaan persediaan.
Kinerja Manajemen
Meliputi:
- tata kelola;
- pengendalian internal;
- manajemen risiko;
- kepatuhan;
- pengelolaan dokumen;
- monitoring dan evaluasi.
Evaluasi Realisasi Pendapatan BLUD
Pendapatan merupakan salah satu bagian penting dalam evaluasi akhir tahun.
BLUD perlu membandingkan target dengan realisasi berdasarkan sumber pendapatan.
Contoh:
| Sumber Pendapatan | Target | Realisasi | Capaian |
|---|---|---|---|
| Jasa layanan | Rp15 M | Rp14,5 M | 96,7% |
| Hibah | Rp2 M | Rp2 M | 100% |
| Kerja sama | Rp1 M | Rp800 Juta | 80% |
| Lainnya | Rp500 Juta | Rp450 Juta | 90% |
Selanjutnya, angka tersebut perlu dianalisis.
Apabila pendapatan dari kerja sama hanya mencapai 80%, manajemen harus mencari penyebabnya.
Apakah karena:
- jumlah layanan menurun?
- kontrak terlambat?
- mekanisme pembayaran berubah?
- target terlalu tinggi?
- terdapat kendala administrasi?
- terdapat faktor eksternal?
Analisis seperti ini lebih bermanfaat dibandingkan hanya menyatakan bahwa pendapatan tidak mencapai target.
Evaluasi Realisasi Belanja BLUD
Evaluasi belanja perlu melihat:
- anggaran;
- realisasi;
- persentase realisasi;
- jenis belanja;
- output kegiatan;
- manfaat kegiatan;
- efisiensi;
- kendala pelaksanaan.
BLUD perlu mengidentifikasi belanja yang:
- terealisasi sesuai rencana;
- kurang terserap;
- melebihi pola perencanaan;
- menghasilkan output sesuai target;
- belum menghasilkan output optimal.
Belanja yang tidak terealisasi bukan otomatis berarti efisien. Demikian pula, belanja dengan serapan tinggi bukan otomatis efektif.
Evaluasi Pendapatan dan Belanja Secara Bersama
Pendapatan dan belanja harus dianalisis secara terintegrasi.
Misalnya:
Pendapatan meningkat 10%, tetapi biaya operasional meningkat 25%.
Kondisi tersebut perlu diteliti.
Apakah peningkatan biaya menghasilkan:
- peningkatan kapasitas pelayanan?
- peningkatan mutu?
- peningkatan produktivitas?
- peningkatan kepuasan?
- penambahan layanan?
Jika tidak, maka BLUD perlu mengevaluasi efisiensi dan struktur biaya.
Evaluasi Laporan Keuangan BLUD
Pertanggungjawaban akhir tahun sangat erat dengan penyusunan laporan keuangan.
Permendagri Nomor 79 Tahun 2018 menyebutkan bahwa laporan keuangan BLUD terdiri atas:
- Laporan Realisasi Anggaran;
- Laporan Perubahan Saldo Anggaran Lebih;
- Neraca;
- Laporan Operasional;
- Laporan Arus Kas;
- Laporan Perubahan Ekuitas;
- Catatan atas Laporan Keuangan.
Laporan keuangan tersebut disusun berdasarkan standar akuntansi pemerintahan. Selain itu, laporan keuangan BLUD disertai dengan laporan kinerja yang berisi informasi pencapaian hasil atau keluaran BLUD.
Hal ini menunjukkan bahwa pertanggungjawaban BLUD tidak hanya berbicara tentang angka keuangan, tetapi juga pencapaian kinerja.
Laporan Realisasi Anggaran
Laporan Realisasi Anggaran atau LRA digunakan untuk membandingkan anggaran dengan realisasi.
Evaluasi LRA dapat melihat:
- realisasi pendapatan;
- realisasi belanja;
- surplus atau defisit;
- perbandingan dengan target;
- penyebab selisih.
Analisis varians menjadi penting agar manajemen memahami penyebab perbedaan antara rencana dan realisasi.
Neraca BLUD
Neraca memberikan gambaran posisi keuangan pada akhir periode.
Komponen yang perlu diperhatikan antara lain:
- aset;
- kewajiban;
- ekuitas.
Evaluasi neraca dapat membantu menemukan perubahan signifikan yang perlu dijelaskan dalam pertanggungjawaban.
Misalnya:
- peningkatan piutang;
- peningkatan persediaan;
- perubahan aset tetap;
- peningkatan kewajiban;
- perubahan ekuitas.
Laporan Operasional
Laporan Operasional menggambarkan aktivitas operasional dan hasil ekonomi yang berkaitan dengan pendapatan dan beban.
Evaluasi LO membantu manajemen memahami apakah kegiatan operasional menghasilkan kondisi yang sehat secara finansial dan mendukung pelayanan.
Laporan Arus Kas
Arus kas menjadi aspek penting karena BLUD membutuhkan likuiditas untuk menjalankan pelayanan.
Evaluasi dapat mencakup:
- penerimaan kas;
- pengeluaran kas;
- aktivitas operasi;
- aktivitas investasi;
- aktivitas pendanaan.
BLUD dengan pendapatan tinggi tetapi arus kas bermasalah tetap perlu mendapat perhatian manajemen.
Catatan atas Laporan Keuangan
Catatan atas Laporan Keuangan atau CaLK memberikan penjelasan lebih rinci terhadap angka yang disajikan dalam laporan keuangan.
CaLK membantu pembaca memahami:
- kebijakan akuntansi;
- penjelasan pos tertentu;
- informasi penting lainnya;
- perubahan signifikan;
- transaksi tertentu.
Karena itu, kualitas CaLK juga menjadi bagian dari kualitas pertanggungjawaban BLUD.
Laporan Kinerja BLUD
Laporan kinerja merupakan bagian penting dari pertanggungjawaban karena memberikan informasi tentang pencapaian hasil atau keluaran BLUD.
Evaluasi laporan kinerja dapat melihat:
| Aspek | Pertanyaan Evaluasi |
|---|---|
| Target | Apa yang ditetapkan? |
| Realisasi | Apa yang tercapai? |
| Selisih | Apa perbedaannya? |
| Penyebab | Mengapa terjadi selisih? |
| Dampak | Apa pengaruhnya terhadap layanan? |
| Tindak lanjut | Apa yang harus diperbaiki? |
Dengan pola tersebut, laporan kinerja tidak sekadar menjadi dokumen formal.
Batas Waktu Pertanggungjawaban Tahunan BLUD
Permendagri Nomor 79 Tahun 2018 mengatur bahwa pemimpin BLUD menyusun laporan keuangan semesteran dan tahunan. Laporan keuangan tahunan disertai laporan kinerja paling lama dua bulan setelah periode pelaporan berakhir, setelah dilakukan reviu oleh SKPD yang membidangi pengawasan di pemerintah daerah. Laporan tersebut kemudian diintegrasikan atau dikonsolidasikan ke dalam laporan keuangan SKPD dan pemerintah daerah.
Karena itu, pekerjaan pertanggungjawaban sebaiknya tidak baru dimulai setelah tahun anggaran berakhir.
Persiapan dokumen perlu dilakukan sejak awal agar proses tutup buku, rekonsiliasi, reviu, dan konsolidasi dapat berjalan lebih baik.
Checklist Dokumen Pertanggungjawaban BLUD Akhir Tahun 2026
BLUD dapat menggunakan checklist berikut sebagai alat pengendalian internal:
| Dokumen/Aspek | Pemeriksaan |
|---|---|
| RBA 2026 | ☐ |
| DPA 2026 | ☐ |
| Perubahan RBA/DPA jika ada | ☐ |
| Realisasi pendapatan | ☐ |
| Realisasi belanja | ☐ |
| Rekonsiliasi kas | ☐ |
| Rekonsiliasi bank | ☐ |
| Piutang | ☐ |
| Utang/kewajiban | ☐ |
| Persediaan | ☐ |
| Aset tetap | ☐ |
| Penyusutan | ☐ |
| LRA | ☐ |
| LPSAL | ☐ |
| Neraca | ☐ |
| LO | ☐ |
| Laporan Arus Kas | ☐ |
| LPE | ☐ |
| CaLK | ☐ |
| Laporan Kinerja | ☐ |
| Bukti transaksi | ☐ |
| Dokumen pengadaan | ☐ |
| Dokumen pajak | ☐ |
| Dokumen pendukung lainnya | ☐ |
Checklist tersebut dapat disesuaikan dengan kebutuhan dan ketentuan masing-masing BLUD.
Rekonsiliasi Data Menjelang Tutup Tahun Anggaran
Salah satu pekerjaan penting menjelang akhir tahun adalah rekonsiliasi.
Rekonsiliasi diperlukan untuk memastikan bahwa data antarunit memiliki kesesuaian.
Beberapa rekonsiliasi yang dapat dilakukan meliputi:
- kas;
- bank;
- pendapatan;
- belanja;
- piutang;
- utang;
- persediaan;
- aset tetap;
- data pelayanan;
- data pendapatan per unit.
Perbedaan data harus ditelusuri dan diselesaikan sebelum laporan final disusun.
Evaluasi Aset dan Persediaan
Aset dan persediaan juga perlu diperhatikan dalam pertanggungjawaban akhir tahun.
Evaluasi dapat mencakup:
- keberadaan aset;
- kondisi aset;
- pencatatan aset;
- mutasi aset;
- pemanfaatan aset;
- persediaan akhir;
- kesesuaian catatan dengan kondisi fisik.
Inventarisasi dan rekonsiliasi membantu memastikan bahwa informasi dalam laporan keuangan sesuai dengan kondisi sebenarnya.
Evaluasi Piutang BLUD
Piutang menjadi salah satu aspek yang penting karena berkaitan dengan kemampuan BLUD memperoleh kas.
BLUD perlu mengidentifikasi:
- jumlah piutang;
- umur piutang;
- pihak yang memiliki kewajiban;
- piutang lancar;
- piutang bermasalah;
- tindak lanjut penagihan.
Piutang yang terus meningkat tanpa pengendalian dapat memengaruhi likuiditas dan kemampuan BLUD membiayai operasional.
Evaluasi Utang dan Kewajiban
Kewajiban juga perlu diperiksa menjelang penyusunan laporan akhir tahun.
BLUD perlu memastikan:
- jumlah kewajiban;
- pihak terkait;
- jatuh tempo;
- dasar kewajiban;
- kelengkapan dokumen;
- penyelesaian pembayaran.
Pengelolaan kewajiban yang baik mendukung kredibilitas dan kesehatan keuangan BLUD.
Evaluasi Kinerja Pelayanan BLUD
BLUD harus melihat apakah peningkatan atau penurunan kinerja keuangan sejalan dengan kualitas pelayanan.
Contohnya, rumah sakit mungkin mengalami peningkatan pendapatan. Namun, jika waktu tunggu semakin lama dan keluhan meningkat, evaluasi harus melihat lebih dalam.
Indikator pelayanan dapat meliputi:
- jumlah kunjungan;
- waktu tunggu;
- kepuasan masyarakat;
- penyelesaian keluhan;
- mutu layanan;
- cakupan layanan;
- produktivitas;
- indikator spesifik sesuai jenis BLUD.
Evaluasi Kinerja SDM
Sumber daya manusia memiliki pengaruh langsung terhadap keberhasilan BLUD.
Evaluasi dapat mencakup:
- kecukupan SDM;
- kompetensi;
- produktivitas;
- distribusi tenaga;
- kebutuhan pelatihan;
- beban kerja;
- kedisiplinan;
- pencapaian target unit.
Hasil evaluasi dapat digunakan untuk menyusun program pengembangan SDM tahun 2027.
Evaluasi Efektivitas dan Efisiensi BLUD
Efektivitas menjawab pertanyaan:
Apakah target tercapai?
Efisiensi menjawab pertanyaan:
Apakah target dapat dicapai dengan penggunaan sumber daya yang optimal?
Keduanya harus dinilai bersama.
Contoh:
BLUD A mencapai 100% target pelayanan dengan biaya 20% lebih rendah dari proyeksi.
BLUD B mencapai 100% target pelayanan tetapi dengan biaya 40% lebih tinggi.
Keduanya sama-sama efektif, tetapi tingkat efisiensinya berbeda.
Analisis Varians dalam Evaluasi BLUD
Analisis varians merupakan salah satu teknik penting untuk membandingkan:
Anggaran vs Realisasi
Contoh:
| Komponen | Anggaran | Realisasi | Varians |
|---|---|---|---|
| Pendapatan | Rp30 M | Rp28 M | -Rp2 M |
| Belanja operasional | Rp20 M | Rp19 M | -Rp1 M |
| Belanja modal | Rp5 M | Rp4 M | -Rp1 M |
Varians tidak boleh hanya dicatat.
Tim perlu mencari:
- penyebab;
- dampak;
- apakah varians menguntungkan atau merugikan;
- apakah bersifat sementara;
- apakah membutuhkan tindakan korektif.
Contoh Kasus Evaluasi Kinerja BLUD Akhir Tahun 2026
Sebagai contoh ilustratif, sebuah BLUD rumah sakit menetapkan target pendapatan tahun 2026 sebesar Rp50 miliar.
Pada akhir tahun, realisasi pendapatan mencapai Rp47 miliar atau 94%.
Sementara itu, belanja ditargetkan Rp48 miliar dan realisasinya Rp45 miliar.
Dari sisi keuangan:
- pendapatan belum mencapai target;
- belanja juga lebih rendah dari anggaran.
Namun evaluasi lebih lanjut menunjukkan:
- jumlah pasien meningkat;
- kepuasan pasien meningkat;
- waktu tunggu menurun;
- beberapa pengadaan alat tertunda;
- terdapat piutang yang belum tertagih.
Jika hanya melihat serapan anggaran, kesimpulan mungkin terlalu sederhana.
Namun setelah dilakukan analisis, ditemukan bahwa sebagian belanja rendah karena pengadaan alat tertunda, sementara pendapatan rendah terutama disebabkan keterlambatan pembayaran klaim.
Dengan demikian, tindak lanjut tahun 2027 dapat diarahkan pada:
- percepatan proses pengadaan;
- penguatan pengelolaan piutang;
- peningkatan monitoring klaim;
- penguatan perencanaan kas;
- evaluasi target pendapatan;
- peningkatan efisiensi pelayanan.
Inilah manfaat evaluasi berbasis data.
Permasalahan yang Sering Ditemukan dalam Pertanggungjawaban BLUD
Beberapa permasalahan yang sering menjadi perhatian antara lain:
Data Keuangan dan Data Pelayanan Tidak Terhubung
Data keuangan menunjukkan realisasi belanja, tetapi data pelayanan tidak memberikan informasi mengenai hasil penggunaan anggaran.
Rekonsiliasi Belum Selesai
Perbedaan antara catatan unit, bendahara, bank, dan akuntansi dapat menghambat penyusunan laporan.
Dokumen Pendukung Tidak Lengkap
Dokumen transaksi harus tersedia dan dapat ditelusuri.
Evaluasi Hanya Berfokus pada Serapan
Serapan anggaran tinggi belum tentu menunjukkan kinerja tinggi.
Target Tidak Terukur
Target yang tidak memiliki indikator akan sulit dievaluasi.
Tindak Lanjut Evaluasi Lemah
Masalah yang ditemukan harus diterjemahkan menjadi tindakan perbaikan.
Strategi Meningkatkan Akuntabilitas BLUD
Akuntabilitas dapat diperkuat melalui beberapa strategi:
- memperjelas pembagian tugas;
- memperkuat pengendalian internal;
- melakukan rekonsiliasi berkala;
- menyusun SOP;
- meningkatkan kompetensi SDM;
- memperbaiki dokumentasi;
- memperkuat monitoring;
- melakukan evaluasi kinerja secara berkala;
- menggunakan data dalam pengambilan keputusan;
- menindaklanjuti hasil pemeriksaan dan reviu.
Akuntabilitas bukan hanya kewajiban menyusun laporan, tetapi juga kemampuan menjelaskan bagaimana sumber daya digunakan dan apa hasil yang diperoleh.
Transparansi dalam Pengelolaan BLUD
Transparansi berarti informasi yang relevan dapat tersedia dan dipahami oleh pihak yang berkepentingan sesuai ketentuan.
Dalam konteks BLUD, transparansi dapat diperkuat melalui:
- laporan yang jelas;
- dokumentasi yang tertib;
- indikator kinerja yang terukur;
- informasi pelayanan;
- mekanisme pengaduan;
- pelaporan yang tepat waktu;
- pengendalian terhadap transaksi.
Transparansi membantu meningkatkan kepercayaan terhadap BLUD.
Peran Pengawasan dalam Evaluasi BLUD
Pengawasan merupakan bagian penting dalam memastikan pengelolaan BLUD berjalan sesuai ketentuan.
Evaluasi dapat melibatkan:
- pimpinan BLUD;
- pejabat keuangan;
- pejabat teknis;
- tim perencana;
- pengawas internal;
- SKPD terkait;
- pihak eksternal sesuai kewenangannya.
Permendagri 79/2018 mengatur bahwa laporan keuangan BLUD diaudit oleh pemeriksa eksternal pemerintah sesuai ketentuan peraturan perundang-undangan.
Pengawasan yang baik seharusnya tidak hanya mencari kesalahan, tetapi membantu mengidentifikasi risiko dan memperbaiki proses.
Pemanfaatan Hasil Evaluasi untuk Tahun Anggaran 2027
Hasil evaluasi 2026 harus menjadi input untuk penyusunan rencana 2027.
Contohnya:
| Temuan 2026 | Tindak Lanjut 2027 |
|---|---|
| Pendapatan tidak mencapai target | Perbaikan proyeksi dan strategi pendapatan |
| Piutang meningkat | Penguatan penagihan |
| Pengadaan terlambat | Perbaikan perencanaan pengadaan |
| Waktu tunggu tinggi | Perbaikan alur pelayanan |
| Kepuasan rendah | Program peningkatan mutu |
| SDM kurang | Evaluasi kebutuhan SDM |
| Data belum terintegrasi | Penguatan sistem informasi |
Dengan demikian, evaluasi tidak berhenti pada laporan, tetapi menjadi dasar pengambilan keputusan.
Bimtek Evaluasi Kinerja dan Pertanggungjawaban BLUD Akhir Tahun 2026
Kegiatan Bimtek Evaluasi Kinerja dan Pertanggungjawaban BLUD Akhir Tahun Anggaran 2026 dapat dirancang sebagai kegiatan pembelajaran yang berorientasi pada kebutuhan praktis pengelola BLUD.
Materi dapat mencakup:
- Kebijakan dan regulasi BLUD.
- Konsep evaluasi kinerja BLUD.
- Evaluasi RBA Tahun Anggaran 2026.
- Evaluasi pencapaian target pelayanan.
- Evaluasi pendapatan BLUD.
- Evaluasi belanja BLUD.
- Analisis varians anggaran dan realisasi.
- Evaluasi efisiensi dan efektivitas.
- Penyusunan laporan keuangan BLUD.
- Penyusunan laporan kinerja.
- Rekonsiliasi data keuangan.
- Evaluasi kas, piutang, utang, aset, dan persediaan.
- Pertanggungjawaban akhir tahun.
- Pengendalian internal BLUD.
- Persiapan reviu dan audit.
- Identifikasi permasalahan dan risiko.
- Penyusunan tindak lanjut hasil evaluasi.
- Persiapan perencanaan dan RBA Tahun 2027.
- Studi kasus evaluasi BLUD.
- Simulasi penyusunan evaluasi dan pertanggungjawaban.
Manfaat Mengikuti Bimtek Evaluasi Kinerja dan Pertanggungjawaban BLUD
Bimtek ini dapat membantu peserta:
- memahami konsep evaluasi kinerja BLUD;
- memahami pertanggungjawaban akhir tahun;
- melakukan evaluasi RBA;
- menganalisis realisasi pendapatan;
- menganalisis realisasi belanja;
- melakukan analisis varians;
- mengevaluasi pencapaian target pelayanan;
- memahami komponen laporan keuangan;
- memperkuat rekonsiliasi data;
- menyiapkan dokumen pertanggungjawaban;
- memahami aspek pengendalian internal;
- mengidentifikasi risiko;
- menyiapkan tindak lanjut;
- menggunakan hasil evaluasi sebagai dasar perencanaan 2027.
Checklist Evaluasi Kinerja BLUD 2026
Sebelum proses pertanggungjawaban diselesaikan, tim dapat menggunakan checklist berikut:
-
Evaluasi RBA 2026 telah dilakukan.
-
Target pendapatan telah dibandingkan dengan realisasi.
-
Target belanja telah dibandingkan dengan realisasi.
-
Target pelayanan telah dievaluasi.
-
Indikator kinerja telah dianalisis.
-
Varians telah diidentifikasi.
-
Penyebab varians telah dianalisis.
-
Rekonsiliasi kas telah dilakukan.
-
Rekonsiliasi bank telah dilakukan.
-
Piutang telah diverifikasi.
-
Utang telah diverifikasi.
-
Persediaan telah diperiksa.
-
Aset telah direkonsiliasi.
-
Laporan keuangan telah disiapkan.
-
Laporan kinerja telah disiapkan.
-
CaLK telah disusun.
-
Dokumen pendukung telah lengkap.
-
Risiko telah diidentifikasi.
-
Tindak lanjut telah disiapkan.
-
Hasil evaluasi telah menjadi input perencanaan 2027.
FAQ Evaluasi Kinerja dan Pertanggungjawaban BLUD
Apa yang dimaksud dengan evaluasi kinerja BLUD?
Evaluasi kinerja BLUD adalah proses untuk menilai pencapaian target, efektivitas penggunaan sumber daya, kualitas pelayanan, serta hasil kegiatan BLUD berdasarkan rencana dan indikator yang telah ditetapkan.
Mengapa evaluasi kinerja BLUD perlu dilakukan pada akhir tahun?
Evaluasi akhir tahun diperlukan untuk mengetahui pencapaian kinerja selama satu periode anggaran, mengidentifikasi selisih antara rencana dan realisasi, serta menentukan tindakan perbaikan untuk tahun berikutnya.
Apa saja laporan keuangan BLUD yang perlu diperhatikan?
Berdasarkan Permendagri Nomor 79 Tahun 2018, laporan keuangan BLUD mencakup Laporan Realisasi Anggaran, Laporan Perubahan Saldo Anggaran Lebih, Neraca, Laporan Operasional, Laporan Arus Kas, Laporan Perubahan Ekuitas, dan Catatan atas Laporan Keuangan. Laporan keuangan tersebut disertai laporan kinerja.
Apakah evaluasi BLUD hanya berkaitan dengan keuangan?
Tidak. Evaluasi BLUD juga mencakup kinerja pelayanan, operasional, manajemen, mutu, pencapaian target, efisiensi, efektivitas, serta aspek tata kelola.
Siapa yang perlu mengikuti Bimtek Evaluasi Kinerja dan Pertanggungjawaban BLUD?
Peserta dapat berasal dari pimpinan BLUD, pejabat keuangan, pejabat teknis, bendahara, akuntansi, perencana, pengelola program, unit pelayanan, pengawas internal, serta pihak lain yang terlibat dalam pengelolaan dan pertanggungjawaban BLUD.
Apa hubungan evaluasi BLUD 2026 dengan RBA 2027?
Hasil evaluasi tahun 2026 dapat digunakan sebagai dasar menentukan target, kebutuhan anggaran, strategi pelayanan, proyeksi pendapatan, prioritas belanja, dan rencana perbaikan dalam RBA Tahun Anggaran 2027.
Mengapa laporan kinerja penting dalam pertanggungjawaban BLUD?
Laporan kinerja memberikan informasi mengenai pencapaian hasil atau keluaran BLUD. Dengan demikian, pertanggungjawaban tidak hanya menunjukkan angka keuangan, tetapi juga menjelaskan hasil yang dicapai melalui penggunaan sumber daya.
Kesimpulan
Bimtek Evaluasi Kinerja dan Pertanggungjawaban BLUD Akhir Tahun Anggaran 2026 merupakan bagian penting dalam meningkatkan kemampuan pengelola BLUD untuk melakukan evaluasi secara menyeluruh, objektif, dan berbasis data.
Pertanggungjawaban BLUD tidak berhenti pada penyusunan laporan keuangan. Berdasarkan Permendagri Nomor 79 Tahun 2018, laporan keuangan BLUD juga disertai laporan kinerja yang memberikan informasi mengenai pencapaian hasil atau keluaran BLUD.
Oleh sebab itu, evaluasi akhir tahun harus menghubungkan anggaran, realisasi, kinerja keuangan, kinerja pelayanan, output, outcome, serta tindak lanjut perbaikan.
BLUD yang mampu melakukan evaluasi secara baik akan lebih mudah mengetahui apakah fleksibilitas pengelolaan keuangan yang dimiliki benar-benar memberikan dampak terhadap peningkatan pelayanan masyarakat.
Evaluasi tahun 2026 juga harus menjadi dasar untuk memperbaiki perencanaan tahun 2027. Temuan mengenai pendapatan, belanja, piutang, aset, pelayanan, SDM, pengadaan, maupun pengendalian internal perlu diterjemahkan menjadi rencana perbaikan yang konkret.
Dengan tata kelola yang transparan, akuntabel, efektif, efisien, dan berorientasi pada kinerja, BLUD dapat memperkuat kepercayaan masyarakat sekaligus meningkatkan kualitas pengelolaan layanan publik.
Untuk mempelajari regulasi utama BLUD, dapat mengakses JDIH BPK – Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah melalui JDIH BPK.
Ketentuan umum mengenai pengelolaan keuangan daerah dapat dipelajari melalui JDIH BPK – PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah melalui JDIH BPK.
Pastikan proses evaluasi dan pertanggungjawaban BLUD akhir tahun 2026 dipersiapkan secara sistematis agar setiap data, laporan, target, dan penggunaan anggaran dapat dipertanggungjawabkan dengan baik.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823-6439-7553
📧 Email : info@bludprofesional.com
🌐 Website: www.bludprofesional.com


