

Bimtek BLUD
Bimtek Penguatan Kompetensi Perencanaan Program dan Anggaran, Pengelolaan Keuangan, Evaluasi Capaian Kinerja, serta Penyusunan Laporan Akuntabilitas Rumah Sakit

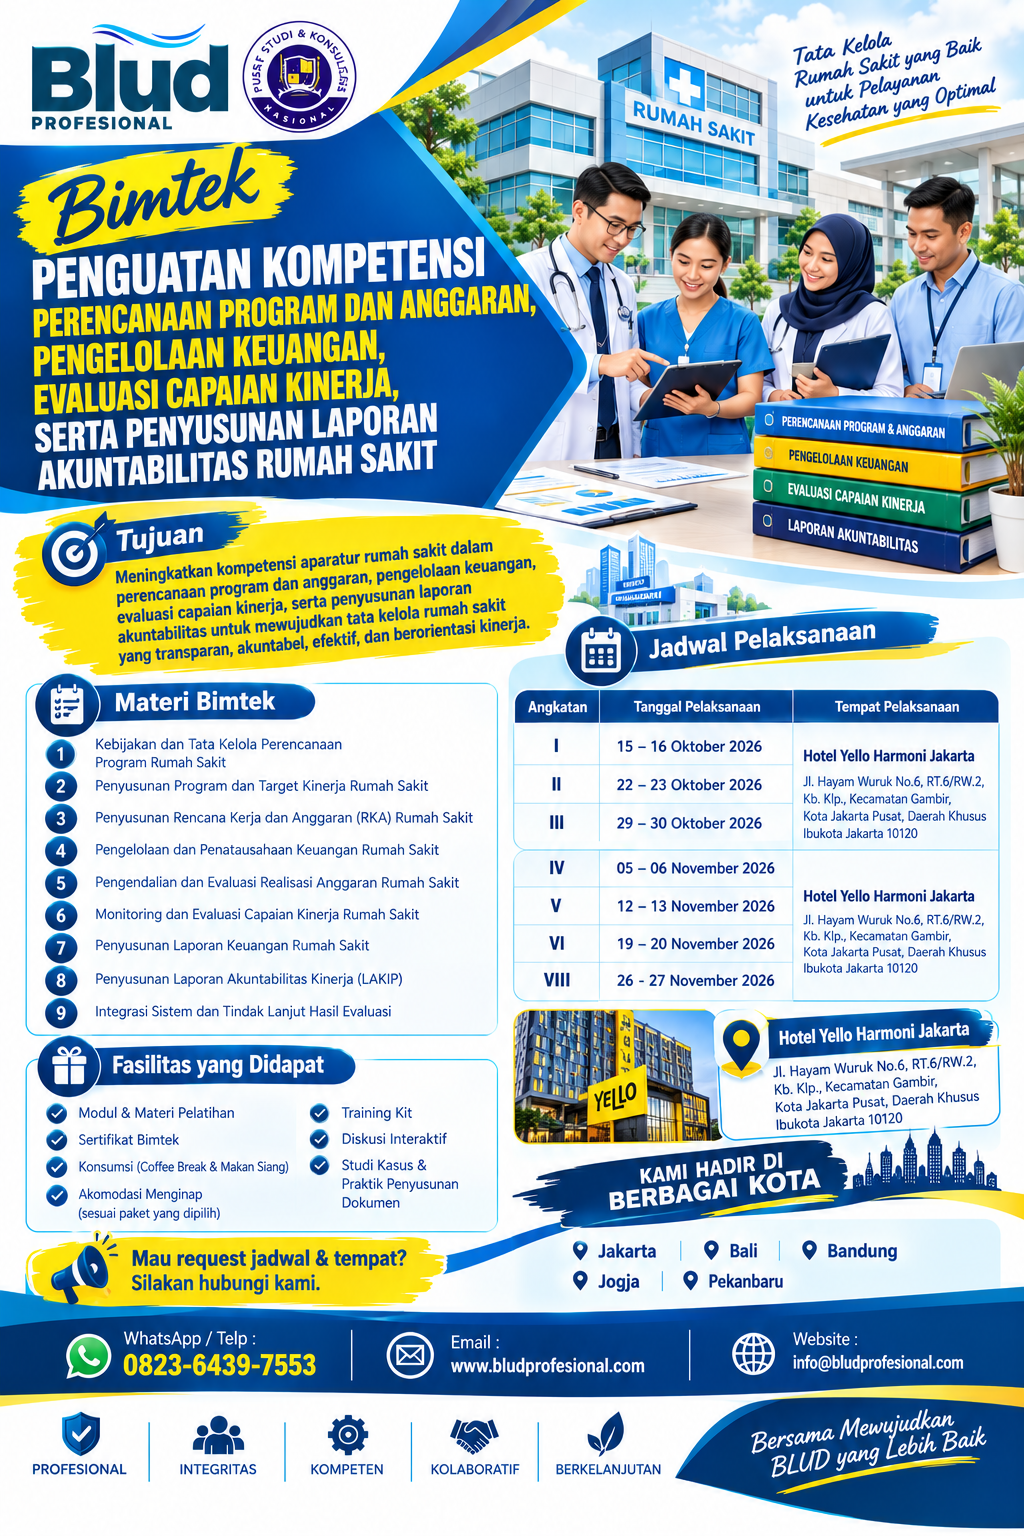
Rumah sakit merupakan institusi pelayanan kesehatan yang memiliki tanggung jawab besar dalam memberikan pelayanan yang aman, bermutu, efektif, efisien, dan berorientasi pada kebutuhan masyarakat. Untuk menjalankan tanggung jawab tersebut, rumah sakit tidak hanya membutuhkan tenaga medis yang kompeten, tetapi juga sistem manajemen yang kuat, perencanaan program yang terarah, pengelolaan keuangan yang tertib, evaluasi kinerja yang terukur, serta pelaporan akuntabilitas yang dapat dipertanggungjawabkan.
Dalam menghadapi tuntutan peningkatan mutu pelayanan kesehatan, kemampuan menyusun perencanaan program dan anggaran menjadi salah satu faktor penting bagi keberhasilan rumah sakit. Perencanaan yang tepat membantu manajemen menentukan prioritas kebutuhan, mengalokasikan sumber daya, memperkirakan biaya operasional, dan menetapkan target kinerja yang realistis. Sementara itu, pengelolaan keuangan yang baik memastikan sumber daya yang tersedia digunakan secara optimal untuk mendukung pelayanan kepada pasien.
Di sisi lain, rumah sakit juga perlu melakukan evaluasi capaian kinerja secara berkala. Evaluasi tersebut berguna untuk mengetahui apakah program yang direncanakan telah berjalan sesuai target, apakah anggaran digunakan secara efektif, dan apakah kegiatan yang dilaksanakan memberikan manfaat nyata bagi peningkatan pelayanan kesehatan.
Seluruh proses tersebut perlu didukung oleh penyusunan laporan akuntabilitas yang sistematis, transparan, dan berbasis data. Laporan akuntabilitas tidak sekadar menjadi dokumen administratif, tetapi juga merupakan instrumen untuk menunjukkan hasil pelaksanaan program, penggunaan anggaran, pencapaian indikator kinerja, serta tindak lanjut atas permasalahan yang ditemukan.
Oleh karena itu, Bimtek Penguatan Kompetensi Perencanaan Program dan Anggaran, Pengelolaan Keuangan, Evaluasi Capaian Kinerja, serta Penyusunan Laporan Akuntabilitas Rumah Sakit menjadi salah satu upaya strategis untuk meningkatkan kapasitas sumber daya manusia rumah sakit dalam mengintegrasikan aspek perencanaan, keuangan, kinerja, dan pelaporan.
Melalui kegiatan bimbingan teknis ini, peserta diharapkan mampu memahami keterkaitan antara perencanaan program, penganggaran, pelaksanaan kegiatan, pengukuran kinerja, dan penyusunan laporan pertanggungjawaban. Dengan demikian, rumah sakit dapat meningkatkan kualitas tata kelola organisasi sekaligus memperkuat orientasi pada hasil dan mutu pelayanan.
Pentingnya Penguatan Kompetensi Manajemen Rumah Sakit
Pengelolaan rumah sakit memiliki karakteristik yang kompleks karena melibatkan berbagai unit pelayanan, tenaga profesional, peralatan medis, fasilitas penunjang, kebutuhan obat dan bahan medis, serta kewajiban administratif dan keuangan. Seluruh komponen tersebut harus dikelola secara terpadu agar pelayanan dapat berjalan dengan baik.
Kompleksitas tersebut membutuhkan koordinasi yang efektif antara pimpinan rumah sakit, bagian perencanaan, bagian keuangan, unit pelayanan, bagian sumber daya manusia, instalasi farmasi, unit penunjang, serta unsur pengawasan internal.
Apabila setiap unit menyusun program tanpa mengacu pada tujuan organisasi, rumah sakit berisiko menghadapi ketidaksesuaian antara kebutuhan pelayanan dan alokasi anggaran. Demikian pula, apabila laporan keuangan tidak terhubung dengan capaian program, pimpinan akan kesulitan menilai apakah pengeluaran yang dilakukan benar-benar memberikan manfaat.
Beberapa tantangan yang dapat dihadapi rumah sakit dalam pengelolaan organisasi meliputi:
- Program kerja belum sepenuhnya didasarkan pada analisis kebutuhan pelayanan dan data kinerja.
- Penyusunan anggaran belum mempertimbangkan skala prioritas dan kemampuan keuangan organisasi.
- Target kegiatan belum dilengkapi indikator keberhasilan yang jelas dan terukur.
- Perencanaan pengadaan sarana dan prasarana belum sepenuhnya terhubung dengan kebutuhan unit pelayanan.
- Perubahan kebutuhan operasional belum selalu diikuti penyesuaian perencanaan yang memadai.
- Realisasi pendapatan dan belanja belum dianalisis secara rutin untuk mendukung keputusan manajemen.
- Evaluasi kinerja masih berfokus pada penyerapan anggaran dibandingkan manfaat dan hasil pelayanan.
- Penyusunan laporan akuntabilitas belum sepenuhnya didukung data yang konsisten antarunit.
Berbagai tantangan tersebut menunjukkan bahwa rumah sakit membutuhkan pendekatan manajemen yang menyatukan perencanaan, anggaran, pengelolaan keuangan, evaluasi kinerja, dan pelaporan dalam satu siklus pengelolaan yang berkelanjutan.
Penguatan kompetensi memberikan manfaat berupa peningkatan kemampuan menyusun program yang realistis, mengendalikan penggunaan anggaran, memantau indikator kinerja, meningkatkan kualitas laporan, serta memperkuat pengambilan keputusan berbasis data. Manfaat lainnya adalah terciptanya koordinasi yang lebih baik antarunit dan meningkatnya kesadaran pegawai terhadap tanggung jawab masing-masing.
Pengertian Bimtek Penguatan Kompetensi Rumah Sakit
Bimtek Penguatan Kompetensi Rumah Sakit merupakan kegiatan pembelajaran terstruktur yang bertujuan meningkatkan pengetahuan, keterampilan, dan kemampuan praktis aparatur maupun tenaga pengelola rumah sakit dalam menjalankan tugas manajerial dan administratif.
Dalam konteks perencanaan dan pengelolaan organisasi, kegiatan ini menitikberatkan pada keterampilan menyusun program kerja, merencanakan kebutuhan anggaran, mengelola keuangan, memantau realisasi kegiatan, mengevaluasi indikator kinerja, serta menyusun laporan akuntabilitas.
Materi pelatihan dapat disesuaikan dengan karakteristik rumah sakit, status kelembagaan, kebutuhan peserta, serta ketentuan yang berlaku. Rumah sakit daerah, rumah sakit dengan pola pengelolaan Badan Layanan Umum Daerah (BLUD), maupun rumah sakit dengan bentuk pengelolaan lainnya perlu memperhatikan aturan yang relevan dengan status masing-masing.
Tujuan Pelaksanaan Bimtek
Secara umum, tujuan Bimtek Penguatan Kompetensi Rumah Sakit meliputi:
- Meningkatkan pemahaman peserta mengenai tata kelola perencanaan dan keuangan rumah sakit.
- Meningkatkan kemampuan menyusun program berdasarkan kebutuhan, prioritas, dan indikator kinerja.
- Mengembangkan keterampilan menyusun rencana kerja dan anggaran yang realistis.
- Memperkuat pemahaman mengenai administrasi, penatausahaan, dan pengendalian keuangan.
- Meningkatkan kemampuan menganalisis realisasi anggaran dan capaian program.
- Memperkuat keterampilan melakukan monitoring dan evaluasi kinerja.
- Meningkatkan kemampuan menyusun laporan akuntabilitas yang konsisten dengan data pelaksanaan kegiatan.
- Mendorong koordinasi antara bagian perencanaan, keuangan, pelayanan, dan pengawasan internal.
- Mengembangkan rekomendasi perbaikan yang dapat diterapkan dalam pengelolaan rumah sakit.
Sasaran Peserta Bimtek
Kegiatan ini relevan bagi personel yang terlibat dalam perencanaan, penganggaran, pengelolaan keuangan, evaluasi, dan pelaporan rumah sakit, antara lain:
- Direktur dan jajaran manajemen rumah sakit.
- Kepala bagian perencanaan dan program.
- Pejabat atau staf pengelola keuangan.
- Bendahara dan petugas penatausahaan keuangan sesuai struktur organisasi.
- Kepala bidang dan kepala instalasi.
- Pejabat penanggung jawab program dan kegiatan.
- Tim penyusun laporan kinerja dan laporan akuntabilitas.
- Pengelola rumah sakit berstatus BLUD.
- Satuan pengawasan internal atau unsur pengendalian internal.
- Pegawai yang mendapatkan tugas dalam penyusunan rencana kerja dan anggaran.
Pelibatan peserta lintas fungsi sangat dianjurkan agar materi dapat diterapkan secara terpadu dan menghasilkan perbaikan proses kerja yang nyata.
Perencanaan Program dan Anggaran Rumah Sakit Berbasis Kinerja
Perencanaan program dan anggaran merupakan fondasi bagi penyelenggaraan pelayanan rumah sakit. Melalui perencanaan yang baik, manajemen dapat menentukan kegiatan prioritas, mengidentifikasi kebutuhan sumber daya, memperkirakan biaya, dan menetapkan target yang sesuai dengan kemampuan organisasi.
Perencanaan yang efektif harus menghubungkan kebutuhan pelayanan dengan tujuan strategis rumah sakit. Setiap program sebaiknya memiliki alasan yang jelas, indikator keberhasilan, kebutuhan anggaran, penanggung jawab, serta mekanisme evaluasi.
Tahapan Penyusunan Perencanaan Program
Penyusunan perencanaan program rumah sakit dapat dilakukan melalui beberapa tahapan berikut.
1. Analisis kondisi dan kebutuhan pelayanan
Tahap awal dilakukan dengan mengidentifikasi kondisi rumah sakit berdasarkan data yang tersedia. Data tersebut dapat mencakup jumlah kunjungan pasien, tingkat pemanfaatan tempat tidur, waktu tunggu pelayanan, ketersediaan tenaga kesehatan, kebutuhan alat medis, biaya operasional, dan hasil evaluasi mutu pelayanan.
2. Identifikasi permasalahan dan prioritas
Tidak seluruh kebutuhan dapat dipenuhi secara bersamaan. Oleh karena itu, manajemen perlu menyusun skala prioritas berdasarkan urgensi, dampak terhadap keselamatan pasien, manfaat pelayanan, kemampuan pendanaan, dan kewajiban pemenuhan standar.
3. Penetapan tujuan dan indikator kinerja
Setiap program perlu memiliki tujuan yang terukur. Misalnya, program peningkatan efisiensi pelayanan rawat jalan dapat memiliki indikator waktu tunggu, tingkat kepuasan pasien, atau persentase penyelesaian pelayanan sesuai standar yang ditetapkan rumah sakit.
4. Penyusunan rencana kegiatan
Setelah prioritas ditentukan, unit kerja menyusun kegiatan, jadwal pelaksanaan, penanggung jawab, kebutuhan sumber daya, serta target hasil yang ingin dicapai.
5. Penyusunan kebutuhan anggaran
Setiap kegiatan perlu dilengkapi perhitungan kebutuhan biaya yang rasional. Perhitungan harus memperhatikan volume kegiatan, standar biaya yang berlaku, harga yang dapat dipertanggungjawabkan, dan kemampuan keuangan rumah sakit.
6. Sinkronisasi dan persetujuan rencana
Usulan dari setiap unit perlu dikonsolidasikan agar tidak terjadi duplikasi kegiatan atau ketidaksesuaian dengan arah kebijakan organisasi. Rencana yang telah diselaraskan kemudian diproses sesuai mekanisme perencanaan dan penganggaran yang berlaku.
Prinsip Penyusunan Anggaran yang Efektif
Penyusunan anggaran rumah sakit tidak cukup hanya menghitung besarnya pengeluaran. Anggaran harus menggambarkan hubungan antara dana yang digunakan, kegiatan yang dilaksanakan, dan hasil yang diharapkan.
Prinsip yang perlu diperhatikan meliputi:
- Berbasis kebutuhan: anggaran disusun berdasarkan kebutuhan pelayanan yang dapat dijelaskan.
- Berorientasi hasil: alokasi dana dikaitkan dengan target dan indikator kinerja.
- Efisien: sumber daya digunakan dengan mempertimbangkan manfaat dan biaya.
- Realistis: target pendapatan, belanja, dan pelaksanaan program sesuai kondisi organisasi.
- Terukur: setiap program memiliki indikator dan target yang dapat dievaluasi.
- Akuntabel: setiap pengeluaran memiliki dasar, bukti, dan mekanisme pertanggungjawaban.
- Fleksibel sesuai ketentuan: perubahan kebutuhan ditangani melalui prosedur yang sah.
Hubungan antara Program, Anggaran, dan Target Kinerja
Integrasi antara program, anggaran, dan kinerja dapat digambarkan melalui tabel berikut.
| Program | Kebutuhan Anggaran | Indikator | Target |
|---|---|---|---|
| Peningkatan pelayanan rawat jalan | Pengembangan alur dan dukungan operasional | Waktu tunggu pelayanan | Sesuai target rumah sakit |
| Pemeliharaan alat kesehatan | Biaya pemeliharaan dan kalibrasi | Persentase alat laik pakai | Sesuai standar yang berlaku |
| Peningkatan kompetensi pegawai | Biaya pelatihan | Persentase peserta memenuhi target kompetensi | Sesuai rencana pengembangan SDM |
| Peningkatan sistem informasi | Pengembangan dan pemeliharaan sistem | Ketersediaan sistem informasi | Sesuai standar operasional |
| Penguatan pengendalian internal | Dukungan audit dan tindak lanjut | Persentase rekomendasi ditindaklanjuti | Sesuai rencana pengawasan |
Target pada tabel merupakan contoh struktur perencanaan, bukan angka standar nasional. Setiap rumah sakit perlu menentukan target sesuai kondisi awal, standar yang berlaku, dan tujuan organisasinya.
Pengelolaan Keuangan Rumah Sakit yang Transparan dan Akuntabel
Pengelolaan keuangan rumah sakit merupakan proses yang mencakup perencanaan keuangan, pelaksanaan anggaran, penatausahaan transaksi, pengendalian, pelaporan, serta pertanggungjawaban.
Pengelolaan yang tertib membantu manajemen menjaga kesinambungan operasional dan memastikan sumber daya digunakan sesuai peruntukannya. Hal ini sangat penting karena rumah sakit harus memenuhi kebutuhan pelayanan setiap hari, termasuk pengadaan obat, bahan medis habis pakai, pemeliharaan peralatan, pembayaran jasa, dan berbagai kebutuhan penunjang lainnya.
Ruang Lingkup Pengelolaan Keuangan
1. Perencanaan keuangan
Perencanaan keuangan meliputi estimasi pendapatan, proyeksi belanja, kebutuhan kas, prioritas pembayaran, dan perkiraan kebutuhan pendanaan untuk mendukung pelayanan.
2. Pelaksanaan anggaran
Setiap pengeluaran harus memiliki dasar yang sesuai, melalui proses otorisasi yang benar, dan berkaitan dengan kebutuhan organisasi. Pelaksanaan anggaran juga perlu dipantau agar tidak menyimpang dari rencana tanpa prosedur yang sah.
3. Penatausahaan keuangan
Penatausahaan mencakup pencatatan transaksi, pengumpulan bukti, pengelompokan akun, rekonsiliasi, dan penyimpanan dokumen pendukung. Dokumen harus mudah ditelusuri ketika dibutuhkan untuk pemeriksaan maupun evaluasi.
4. Pengendalian kas dan kewajiban
Manajemen perlu memantau arus kas, jadwal pembayaran, kewajiban kepada pemasok, serta kebutuhan operasional jangka pendek. Perencanaan kas yang buruk dapat mengganggu ketersediaan obat, bahan medis, atau layanan pendukung.
5. Pelaporan dan pertanggungjawaban
Transaksi dan realisasi anggaran harus disajikan dalam laporan yang sesuai dengan ketentuan, kebijakan akuntansi, serta bentuk pertanggungjawaban yang berlaku bagi rumah sakit.
Pengelolaan Keuangan pada Rumah Sakit Berstatus BLUD
Rumah sakit daerah yang menerapkan pola pengelolaan keuangan BLUD perlu memahami karakteristik pengelolaan keuangan sesuai ketentuan yang berlaku. Fleksibilitas pengelolaan keuangan BLUD bukan berarti rumah sakit bebas dari pengendalian, pencatatan, transparansi, maupun kewajiban pertanggungjawaban.
Pengelolaan keuangan perlu diselaraskan dengan dokumen perencanaan, anggaran, target pelayanan, serta mekanisme pengawasan yang berlaku.
Beberapa hal yang perlu menjadi perhatian pengelola rumah sakit BLUD meliputi:
- Keterkaitan rencana bisnis dan anggaran dengan sasaran pelayanan.
- Penyusunan proyeksi pendapatan yang realistis.
- Pengendalian belanja sesuai kebutuhan dan ketentuan.
- Pemantauan arus kas dan kemampuan memenuhi kewajiban.
- Penatausahaan transaksi secara konsisten.
- Rekonsiliasi data keuangan dengan unit terkait.
- Pemantauan realisasi pendapatan dan belanja.
- Penyusunan laporan serta tindak lanjut hasil evaluasi.
Untuk memahami dasar hukum yang relevan, pengelola dapat menelusuri Jaringan Dokumentasi dan Informasi Hukum Kementerian Dalam Negeri serta memeriksa peraturan yang sesuai dengan status dan karakteristik rumah sakitnya.
Pengendalian Risiko dalam Pengelolaan Keuangan
Pengendalian keuangan diperlukan untuk mengurangi risiko kesalahan administrasi, pengeluaran yang tidak sesuai, keterlambatan pencatatan, ketidaksesuaian dokumen, serta lemahnya pemantauan anggaran.
Langkah pengendalian yang dapat dilakukan antara lain:
- Menetapkan pembagian tugas dan kewenangan secara jelas.
- Memisahkan fungsi pengajuan, persetujuan, pembayaran, dan pencatatan sesuai struktur serta ketentuan yang berlaku.
- Melakukan pemeriksaan kelengkapan dokumen sebelum transaksi diproses.
- Melaksanakan rekonsiliasi data keuangan secara berkala.
- Memantau realisasi anggaran melalui laporan periodik.
- Mendokumentasikan setiap perubahan dan koreksi transaksi.
- Menindaklanjuti temuan pengawasan dengan rencana perbaikan.
- Memanfaatkan sistem informasi untuk memperkuat jejak audit dan konsistensi data.
Pengendalian yang baik tidak hanya ditujukan untuk menemukan kesalahan setelah terjadi, tetapi juga mencegah permasalahan sejak tahap perencanaan dan pelaksanaan.
Evaluasi Capaian Kinerja Rumah Sakit
Evaluasi capaian kinerja merupakan proses membandingkan hasil pelaksanaan program dengan target yang telah ditetapkan. Evaluasi membantu rumah sakit memahami keberhasilan program, mengidentifikasi kendala, dan menyusun tindakan perbaikan.
Evaluasi kinerja yang baik tidak berhenti pada perhitungan realisasi kegiatan. Manajemen juga perlu menilai apakah kegiatan memberikan hasil yang sesuai dengan tujuan dan mendukung mutu pelayanan.
Perbedaan Realisasi Anggaran dan Capaian Kinerja
Realisasi anggaran menunjukkan besarnya penggunaan anggaran atau pendapatan yang telah terealisasi dibandingkan rencana. Sementara itu, capaian kinerja menunjukkan tingkat pencapaian target yang ditetapkan.
Kedua hal tersebut saling berkaitan, tetapi tidak selalu bergerak searah. Sebagai contoh, sebuah unit dapat menyerap sebagian besar anggarannya, tetapi belum mencapai target peningkatan mutu pelayanan. Sebaliknya, sebuah program mungkin mencapai target tertentu dengan penggunaan sumber daya yang lebih efisien daripada perkiraan awal.
Oleh karena itu, evaluasi harus menilai penggunaan anggaran sekaligus hasil yang dicapai.
Indikator Kinerja yang Dapat Digunakan
Indikator kinerja perlu disesuaikan dengan tujuan program dan karakteristik rumah sakit.
| Kelompok Indikator | Contoh Pengukuran |
|---|---|
| Pelayanan | Waktu tunggu, volume pelayanan, dan ketepatan proses |
| Mutu dan keselamatan | Kepatuhan terhadap standar serta tindak lanjut insiden |
| Keuangan | Realisasi pendapatan, realisasi belanja, dan kondisi arus kas |
| Operasional | Ketersediaan alat, kelancaran proses, dan efisiensi sumber daya |
| SDM | Pemenuhan kebutuhan pegawai dan hasil pengembangan kompetensi |
| Administrasi | Ketepatan waktu laporan dan kelengkapan dokumen |
| Akuntabilitas | Penyelesaian tindak lanjut hasil evaluasi dan pengawasan |
Indikator tersebut perlu memiliki definisi operasional, sumber data, periode pengukuran, penanggung jawab, serta target yang jelas. Penggunaan indikator juga harus memperhatikan indikator mutu dan indikator resmi yang diwajibkan oleh ketentuan terkait.
Tahapan Monitoring dan Evaluasi
Proses monitoring dan evaluasi dapat dilakukan melalui beberapa tahapan.
Menentukan target awal. Target harus ditetapkan sebelum program berjalan agar hasil pelaksanaan dapat dibandingkan secara objektif.
Mengumpulkan data realisasi. Data dapat berasal dari laporan unit, sistem informasi rumah sakit, laporan keuangan, catatan pelayanan, serta dokumen pendukung lainnya.
Membandingkan target dengan realisasi. Perbandingan dilakukan untuk mengetahui apakah target tercapai, belum tercapai, atau melampaui rencana.
Menganalisis penyebab kesenjangan. Jika terdapat perbedaan antara target dan realisasi, tim perlu mengidentifikasi penyebabnya. Faktor penyebab dapat berupa keterbatasan SDM, keterlambatan pengadaan, perubahan kebutuhan, gangguan sistem, atau perencanaan yang kurang akurat.
Menyusun rekomendasi. Rekomendasi perlu menjelaskan tindakan perbaikan, penanggung jawab, tenggat waktu, dan indikator keberhasilan tindak lanjut.
Melakukan pemantauan tindak lanjut. Rekomendasi tidak cukup hanya dicatat dalam laporan. Pelaksanaannya harus dipantau agar evaluasi menghasilkan perbaikan nyata.
Contoh Analisis Capaian Kinerja
Misalnya, sebuah rumah sakit menetapkan target penyelesaian laporan unit secara tepat waktu sebesar 95%. Pada akhir periode, realisasi yang tercatat hanya 80%.
Evaluasi tidak seharusnya hanya menyimpulkan bahwa target belum tercapai. Tim perlu menelusuri apakah keterlambatan terjadi karena format pelaporan tidak seragam, data dari unit belum lengkap, proses rekonsiliasi memerlukan waktu lama, atau pembagian tanggung jawab belum jelas.
Berdasarkan temuan tersebut, rumah sakit dapat menyusun format laporan baku, menetapkan jadwal pengumpulan data, menunjuk penanggung jawab, dan mengadakan evaluasi rutin.
Dengan cara ini, evaluasi kinerja menjadi dasar perbaikan sistem kerja, bukan sekadar kegiatan administratif.
Penyusunan Laporan Akuntabilitas Rumah Sakit yang Berkualitas
Laporan akuntabilitas merupakan media untuk menyampaikan informasi mengenai pelaksanaan tugas, penggunaan sumber daya, pencapaian target, kendala, dan langkah perbaikan.
Laporan yang berkualitas harus disusun berdasarkan data yang dapat ditelusuri, menggunakan indikator yang konsisten, dan menjelaskan hubungan antara perencanaan, anggaran, pelaksanaan program, serta hasil yang dicapai.
Fungsi Laporan Akuntabilitas
Penyusunan laporan akuntabilitas memiliki sejumlah fungsi penting, antara lain:
- Menyampaikan hasil pelaksanaan program kepada pihak yang berwenang.
- Menjelaskan pencapaian target dan penggunaan sumber daya.
- Mengidentifikasi kendala serta penyebab ketidaktercapaian target.
- Menjadi dasar pengambilan keputusan manajemen.
- Mendukung proses pengawasan dan evaluasi.
- Menjadi bahan perbaikan perencanaan pada periode berikutnya.
- Meningkatkan transparansi dan pertanggungjawaban organisasi.
Laporan yang baik tidak hanya menyajikan angka. Laporan perlu memberikan penjelasan yang memadai mengenai makna angka tersebut, faktor yang memengaruhi hasil, dan langkah yang akan dilakukan setelah evaluasi.
Struktur Umum Laporan Akuntabilitas
Format laporan perlu mengikuti ketentuan yang berlaku bagi rumah sakit terkait. Sebagai kerangka kerja internal, laporan dapat memuat bagian-bagian berikut:
- Pendahuluan dan gambaran umum organisasi.
- Tujuan, sasaran, dan rencana kerja.
- Target serta indikator kinerja.
- Pelaksanaan program dan kegiatan.
- Realisasi pendapatan dan belanja yang relevan.
- Perbandingan target dengan realisasi.
- Analisis pencapaian dan penyebab kesenjangan.
- Kendala dan risiko pelaksanaan.
- Rekomendasi serta tindak lanjut perbaikan.
- Kesimpulan dan rencana peningkatan kinerja.
Kerangka tersebut bersifat umum. Rumah sakit perlu menyesuaikan isi dan format laporan dengan kewajiban pelaporan, ketentuan akuntansi, serta sistem akuntabilitas yang berlaku pada masing-masing instansi.
Prinsip Penyusunan Laporan yang Akuntabel
Agar laporan dapat digunakan sebagai dasar evaluasi dan pengambilan keputusan, beberapa prinsip berikut perlu diterapkan.
- Akurat: data yang disajikan harus sesuai dengan sumber yang dapat diverifikasi.
- Konsisten: definisi indikator, periode pelaporan, dan metode perhitungan perlu digunakan secara konsisten.
- Tepat waktu: laporan harus diselesaikan sesuai jadwal agar dapat dimanfaatkan dalam proses pengambilan keputusan.
- Relevan: informasi yang disajikan harus berkaitan dengan tujuan program, penggunaan anggaran, dan hasil pelayanan.
- Dapat ditelusuri: setiap angka penting perlu didukung dokumen atau sumber data yang jelas.
- Berorientasi pada perbaikan: laporan harus memuat analisis dan rekomendasi, bukan sekadar daftar kegiatan yang telah dilaksanakan.
Kesalahan yang Perlu Dihindari
Dalam penyusunan laporan akuntabilitas, rumah sakit perlu menghindari sejumlah kesalahan yang dapat menurunkan kualitas laporan.
- Menyajikan angka tanpa penjelasan penyebab dan dampaknya.
- Menggunakan indikator yang tidak sesuai dengan tujuan program.
- Menggabungkan data dari sumber yang memiliki definisi berbeda.
- Tidak menjelaskan selisih antara target dan realisasi.
- Menyusun rekomendasi tanpa penanggung jawab dan batas waktu.
- Mengabaikan tindak lanjut hasil evaluasi sebelumnya.
- Menggunakan data yang belum diverifikasi atau belum direkonsiliasi.
- Menganggap tingginya realisasi anggaran selalu menunjukkan keberhasilan program.
Dengan menghindari kesalahan tersebut, laporan akuntabilitas dapat menjadi alat manajemen yang lebih efektif.
Regulasi dan Sumber Resmi yang Perlu Dipelajari
Perencanaan, pengelolaan keuangan, penyelenggaraan pelayanan, dan pelaporan rumah sakit harus memperhatikan peraturan yang berlaku. Pemahaman regulasi penting agar kebijakan internal tidak bertentangan dengan kewajiban hukum dan administrasi.
Peserta bimtek dapat menggunakan sumber resmi berikut untuk menelusuri ketentuan yang relevan:
- JDIH Kementerian Kesehatan Republik Indonesia untuk mencari peraturan di bidang kesehatan dan rumah sakit.
- JDIH Kementerian Dalam Negeri untuk menelusuri regulasi pemerintahan daerah, termasuk ketentuan yang relevan bagi rumah sakit daerah dan BLUD.
- Badan Pemeriksa Keuangan Republik Indonesia untuk memperoleh informasi mengenai pemeriksaan dan pengelolaan tanggung jawab keuangan negara.
- Badan Pengawasan Keuangan dan Pembangunan untuk memperoleh informasi terkait pengawasan intern dan tata kelola pemerintahan.
Sebelum menerapkan suatu ketentuan, rumah sakit perlu memeriksa status keberlakuan, perubahan, aturan pelaksana, dan kesesuaiannya dengan bentuk kelembagaan serta kewenangan masing-masing.
Contoh Kasus Penerapan Perencanaan, Pengelolaan Keuangan, dan Evaluasi Kinerja Rumah Sakit
Berikut beberapa ilustrasi yang dapat digunakan sebagai bahan pembelajaran. Kasus ini merupakan simulasi, bukan klaim mengenai kejadian pada rumah sakit tertentu.
Kasus 1: Anggaran Terserap, tetapi Target Pelayanan Belum Tercapai
Sebuah rumah sakit daerah mengalokasikan anggaran untuk meningkatkan pelayanan rawat jalan. Pada akhir periode, sebagian besar anggaran telah terealisasi. Namun, waktu tunggu pasien masih belum memenuhi target internal yang ditetapkan.
Setelah dilakukan evaluasi, ditemukan bahwa permasalahan tidak hanya berkaitan dengan ketersediaan anggaran, tetapi juga dengan pembagian jadwal pelayanan, proses pendaftaran, koordinasi antarunit, dan pemanfaatan sistem informasi.
Langkah perbaikan yang dapat dilakukan meliputi:
- Menganalisis alur pelayanan dari pendaftaran hingga pemeriksaan.
- Membandingkan kebutuhan dan ketersediaan tenaga pada jam sibuk.
- Menetapkan indikator waktu tunggu dan metode pengukurannya.
- Menghubungkan anggaran perbaikan dengan target hasil pelayanan.
- Melakukan monitoring berkala untuk memastikan efektivitas perbaikan.
Kasus ini menunjukkan bahwa keberhasilan program harus diukur melalui hasil yang dicapai, bukan hanya besarnya anggaran yang digunakan.
Kasus 2: Keterlambatan Penyusunan Laporan Kinerja
Sebuah rumah sakit mengalami keterlambatan dalam menyusun laporan kinerja karena data dari unit pelayanan, keuangan, dan bagian administrasi dikumpulkan menggunakan format berbeda.
Akibatnya, tim penyusun membutuhkan waktu tambahan untuk memeriksa kembali data, menyelesaikan perbedaan angka, dan memastikan konsistensi laporan.
Langkah perbaikan yang dapat dilakukan adalah menetapkan format pelaporan seragam, menunjuk penanggung jawab data pada setiap unit, membuat kalender pelaporan, melakukan rekonsiliasi secara berkala, dan memantau kelengkapan dokumen.
Penerapan langkah tersebut dapat membantu meningkatkan ketepatan waktu, konsistensi, dan keandalan laporan.
Kasus 3: Perencanaan Anggaran Belum Berdasarkan Prioritas
Sebuah rumah sakit menerima berbagai usulan pengadaan dari unit kerja. Namun, anggaran yang tersedia tidak mencukupi seluruh kebutuhan sehingga manajemen harus menentukan prioritas.
Dalam proses evaluasi, ditemukan bahwa sebagian usulan belum dilengkapi data kebutuhan, analisis manfaat, perkiraan biaya pemeliharaan, dan kaitannya dengan target pelayanan.
Langkah perbaikan yang dapat dilakukan meliputi:
- Meminta setiap unit menyertakan analisis kebutuhan.
- Mengidentifikasi dampak kebutuhan terhadap keselamatan dan mutu pelayanan.
- Mempertimbangkan biaya pengadaan sekaligus biaya operasional dan pemeliharaan.
- Menilai kesesuaian usulan dengan rencana strategis rumah sakit.
- Menyusun prioritas berdasarkan urgensi, manfaat, risiko, dan kemampuan pendanaan.
Melalui pendekatan ini, keputusan anggaran menjadi lebih rasional dan dapat dijelaskan berdasarkan kebutuhan organisasi.
Strategi Mengintegrasikan Perencanaan, Keuangan, Kinerja, dan Akuntabilitas
Keberhasilan pengelolaan rumah sakit tidak hanya bergantung pada kualitas masing-masing fungsi. Hasil yang lebih baik membutuhkan integrasi antarfungsi agar informasi dari satu proses dapat digunakan dalam proses berikutnya.
Membangun Siklus Manajemen yang Terpadu
Rumah sakit dapat menerapkan siklus manajemen berikut.
| Tahapan | Kegiatan Utama | Hasil yang Diharapkan |
|---|---|---|
| Perencanaan | Analisis kebutuhan, penetapan prioritas, dan penyusunan program | Rencana kerja yang terarah |
| Penganggaran | Perhitungan kebutuhan biaya dan penetapan alokasi | Anggaran yang realistis |
| Pelaksanaan | Implementasi kegiatan dan pencatatan transaksi | Kegiatan berjalan sesuai rencana |
| Monitoring | Pemantauan realisasi anggaran dan indikator | Informasi perkembangan pelaksanaan |
| Evaluasi | Analisis capaian, kendala, dan penyebab kesenjangan | Rekomendasi perbaikan |
| Pelaporan | Penyusunan laporan kinerja dan pertanggungjawaban | Informasi yang akurat dan dapat ditelusuri |
| Tindak lanjut | Pelaksanaan perbaikan dan pembaruan rencana | Peningkatan kinerja berkelanjutan |
Siklus tersebut perlu diterapkan secara konsisten, dengan penyesuaian terhadap sistem perencanaan dan pelaporan yang diwajibkan bagi rumah sakit.
Memperkuat Koordinasi Antarunit
Koordinasi menjadi faktor penting karena data perencanaan, keuangan, dan kinerja sering dikelola oleh unit yang berbeda.
Manajemen dapat membentuk mekanisme koordinasi berkala yang melibatkan bagian perencanaan, keuangan, pelayanan, pengadaan, sumber daya manusia, dan pengawasan internal.
Dalam forum tersebut, peserta dapat membahas perbandingan target dengan realisasi, perubahan kebutuhan pelayanan, risiko keterlambatan pelaksanaan kegiatan, permasalahan pendapatan dan belanja, kualitas data, serta rekomendasi perbaikan dan penanggung jawabnya.
Koordinasi yang terstruktur membantu mempercepat penyelesaian masalah dan mengurangi perbedaan informasi antarunit.
Memanfaatkan Sistem Informasi
Pemanfaatan sistem informasi dapat membantu mempercepat pengumpulan data, mengurangi penginputan berulang, serta meningkatkan konsistensi pelaporan. Namun, digitalisasi harus disertai tata kelola data yang baik.
Rumah sakit perlu memastikan bahwa sistem yang digunakan memiliki pembagian hak akses, prosedur verifikasi, mekanisme pencatatan perubahan, dan perlindungan terhadap informasi yang bersifat rahasia.
Selain itu, data dari sistem pelayanan dan sistem keuangan perlu direkonsiliasi sesuai kebutuhan serta kewenangan masing-masing unit. Sistem informasi tidak dengan sendirinya menjamin akurasi apabila data sumber, definisi indikator, atau proses validasinya belum memadai.
Materi Bimtek Penguatan Kompetensi Rumah Sakit
Agar kegiatan pelatihan memberikan manfaat praktis, materi perlu dirancang sesuai kebutuhan peserta dan tantangan pengelolaan rumah sakit.
Berikut contoh susunan materi yang dapat digunakan sebagai acuan.
| No. | Materi Bimtek | Fokus Pembahasan |
|---|---|---|
| 1 | Kebijakan dan Tata Kelola Perencanaan serta Keuangan Rumah Sakit | Prinsip tata kelola, regulasi, peran, dan tanggung jawab |
| 2 | Penyusunan Perencanaan Program dan Target Kinerja Rumah Sakit | Analisis kebutuhan, prioritas, indikator, dan target |
| 3 | Penyusunan Rencana Kerja dan Anggaran Rumah Sakit | Perhitungan kebutuhan, pengalokasian sumber daya, dan sinkronisasi anggaran |
| 4 | Pengelolaan dan Penatausahaan Keuangan Rumah Sakit | Administrasi transaksi, pencatatan, rekonsiliasi, dan dokumentasi |
| 5 | Pengendalian dan Evaluasi Realisasi Anggaran Rumah Sakit | Analisis realisasi pendapatan dan belanja serta pengendalian penyimpangan |
| 6 | Monitoring dan Evaluasi Capaian Kinerja Rumah Sakit | Pengukuran indikator, analisis kesenjangan, dan tindak lanjut |
| 7 | Penyusunan Laporan Keuangan dan Pertanggungjawaban | Konsistensi data, kelengkapan dokumen, dan penyajian informasi |
| 8 | Penyusunan Laporan Akuntabilitas Kinerja Rumah Sakit | Analisis hasil program, capaian indikator, dan rekomendasi |
| 9 | Integrasi Perencanaan, Penganggaran, Evaluasi, dan Pelaporan | Studi kasus dan penyusunan rencana tindak lanjut |
Materi tersebut dapat dikembangkan menjadi pembelajaran berbasis studi kasus, diskusi kelompok, latihan analisis anggaran, simulasi evaluasi kinerja, dan penyusunan rancangan laporan.
Dengan demikian, peserta tidak hanya memperoleh pemahaman konseptual, tetapi juga memiliki kesempatan untuk menerapkan metode yang dipelajari pada situasi kerja masing-masing.
FAQ Seputar Bimtek Penguatan Kompetensi Rumah Sakit
1. Apa tujuan utama Bimtek Penguatan Kompetensi Rumah Sakit?
Tujuan utamanya adalah meningkatkan kemampuan peserta dalam menyusun perencanaan program dan anggaran, mengelola keuangan, mengevaluasi capaian kinerja, serta menyiapkan laporan akuntabilitas yang sistematis dan dapat dipertanggungjawabkan.
2. Siapa saja yang perlu mengikuti bimtek ini?
Kegiatan ini dapat diikuti direktur dan jajaran manajemen rumah sakit, bagian perencanaan, pengelola keuangan, bendahara sesuai struktur organisasi, kepala bidang, kepala instalasi, penanggung jawab program, tim penyusun laporan, dan unsur pengawasan internal.
3. Apakah bimtek ini relevan bagi rumah sakit BLUD?
Ya. Materinya relevan bagi rumah sakit berstatus BLUD, terutama dalam mengintegrasikan perencanaan dan anggaran, memantau realisasi pendapatan dan belanja, mengevaluasi kinerja, serta memperkuat pertanggungjawaban. Penerapan materi tetap harus disesuaikan dengan regulasi BLUD dan ketentuan yang berlaku.
4. Apa perbedaan evaluasi anggaran dan evaluasi kinerja rumah sakit?
Evaluasi anggaran berfokus pada realisasi pendapatan dan belanja dibandingkan rencana. Evaluasi kinerja berfokus pada pencapaian target dan hasil program. Keduanya perlu dianalisis bersama untuk menilai apakah penggunaan sumber daya telah mendukung tujuan organisasi.
5. Mengapa laporan akuntabilitas rumah sakit harus berbasis data?
Data yang akurat dan dapat ditelusuri membantu memastikan bahwa informasi dalam laporan sesuai dengan kondisi sebenarnya. Data juga memudahkan analisis capaian, identifikasi kendala, penetapan rekomendasi, dan pengambilan keputusan oleh manajemen.
6. Apa manfaat bimtek bagi peningkatan mutu pelayanan?
Bimtek membantu meningkatkan kemampuan peserta dalam menetapkan prioritas program, menggunakan anggaran secara lebih terarah, memantau indikator, serta melakukan perbaikan berdasarkan hasil evaluasi. Dampaknya terhadap mutu pelayanan bergantung pada penerapan hasil pelatihan dan dukungan manajemen.
7. Bagaimana cara mengikuti Bimtek Penguatan Kompetensi Rumah Sakit?
Instansi dapat menghubungi penyelenggara untuk memperoleh informasi mengenai jadwal, lokasi, materi, narasumber, metode pelaksanaan, dan persyaratan peserta. Program pelatihan dapat dikonsultasikan agar sesuai dengan kebutuhan rumah sakit.
Rekomendasi Artikel Turunan untuk Memperkuat SEO Website
Untuk membangun topical authority dan memperkuat artikel pilar ini, berikut empat judul artikel turunan yang relevan dengan kebutuhan pengelolaan rumah sakit. Judul dipilih berdasarkan relevansi topik dan potensi kebutuhan pembaca, bukan berdasarkan klaim volume pencarian tertentu.
- Bimtek Penyusunan Rencana Kerja dan Anggaran Rumah Sakit Berbasis Kinerja
- Bimtek Pengelolaan Keuangan dan Penatausahaan Keuangan Rumah Sakit BLUD
- Bimtek Evaluasi Capaian Kinerja dan Realisasi Anggaran Rumah Sakit
- Bimtek Penyusunan Laporan Akuntabilitas Kinerja dan Pertanggungjawaban Keuangan Rumah Sakit
Keempat artikel tersebut dapat diarahkan kembali ke artikel pilar melalui tautan internal dengan anchor text yang relevan. Sebaliknya, artikel pilar dapat menghubungkan pembaca ke masing-masing artikel turunan ketika membahas topik khusus.
Strategi ini membantu membangun struktur konten yang jelas, memudahkan navigasi pembaca, dan memperkuat hubungan semantik antartopik di website.
Kesimpulan
Penguatan kompetensi dalam perencanaan program dan anggaran, pengelolaan keuangan, evaluasi capaian kinerja, serta penyusunan laporan akuntabilitas merupakan bagian penting dari upaya meningkatkan tata kelola rumah sakit.
Perencanaan yang baik membantu menentukan prioritas kebutuhan. Pengelolaan keuangan yang tertib mendukung penggunaan sumber daya secara bertanggung jawab. Evaluasi kinerja membantu mengukur keberhasilan program dan menemukan kendala. Sementara itu, laporan akuntabilitas menyediakan informasi mengenai hasil pelaksanaan kegiatan serta dasar untuk melakukan perbaikan.
Keempat aspek tersebut harus dikelola sebagai satu siklus yang saling terhubung. Rumah sakit yang mampu menyelaraskan program, anggaran, indikator kinerja, dan pelaporan akan memiliki landasan yang lebih kuat untuk meningkatkan efektivitas manajemen dan mutu pelayanan.
Melalui Bimtek Penguatan Kompetensi Perencanaan Program dan Anggaran, Pengelolaan Keuangan, Evaluasi Capaian Kinerja, serta Penyusunan Laporan Akuntabilitas Rumah Sakit, peserta diharapkan memperoleh pemahaman dan keterampilan praktis untuk mendukung perbaikan tata kelola organisasi secara berkelanjutan.
Tingkat keberhasilan pelatihan pada akhirnya ditentukan oleh penerapan hasil pembelajaran, komitmen pimpinan, koordinasi antarunit, kualitas data, serta konsistensi tindak lanjut di lingkungan rumah sakit.
Tingkatkan kompetensi tim dan perkuat tata kelola rumah sakit Anda melalui program pelatihan yang sesuai dengan kebutuhan instansi. Konsultasikan kebutuhan materi, jadwal, lokasi, dan pelaksanaan bimtek bersama tim kami untuk merancang kegiatan pengembangan kompetensi yang terarah, aplikatif, dan berorientasi pada peningkatan kinerja.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp: 0823-6439-7553
📧 Email: info@bludprofesional.com
🌐 Website: www.bludprofesional.com


