

Bimtek BLUD
Bimtek Evaluasi Realisasi Pendapatan dan Belanja BLUD Tahun 2026 serta Strategi Penguatan Kinerja Tahun 2027

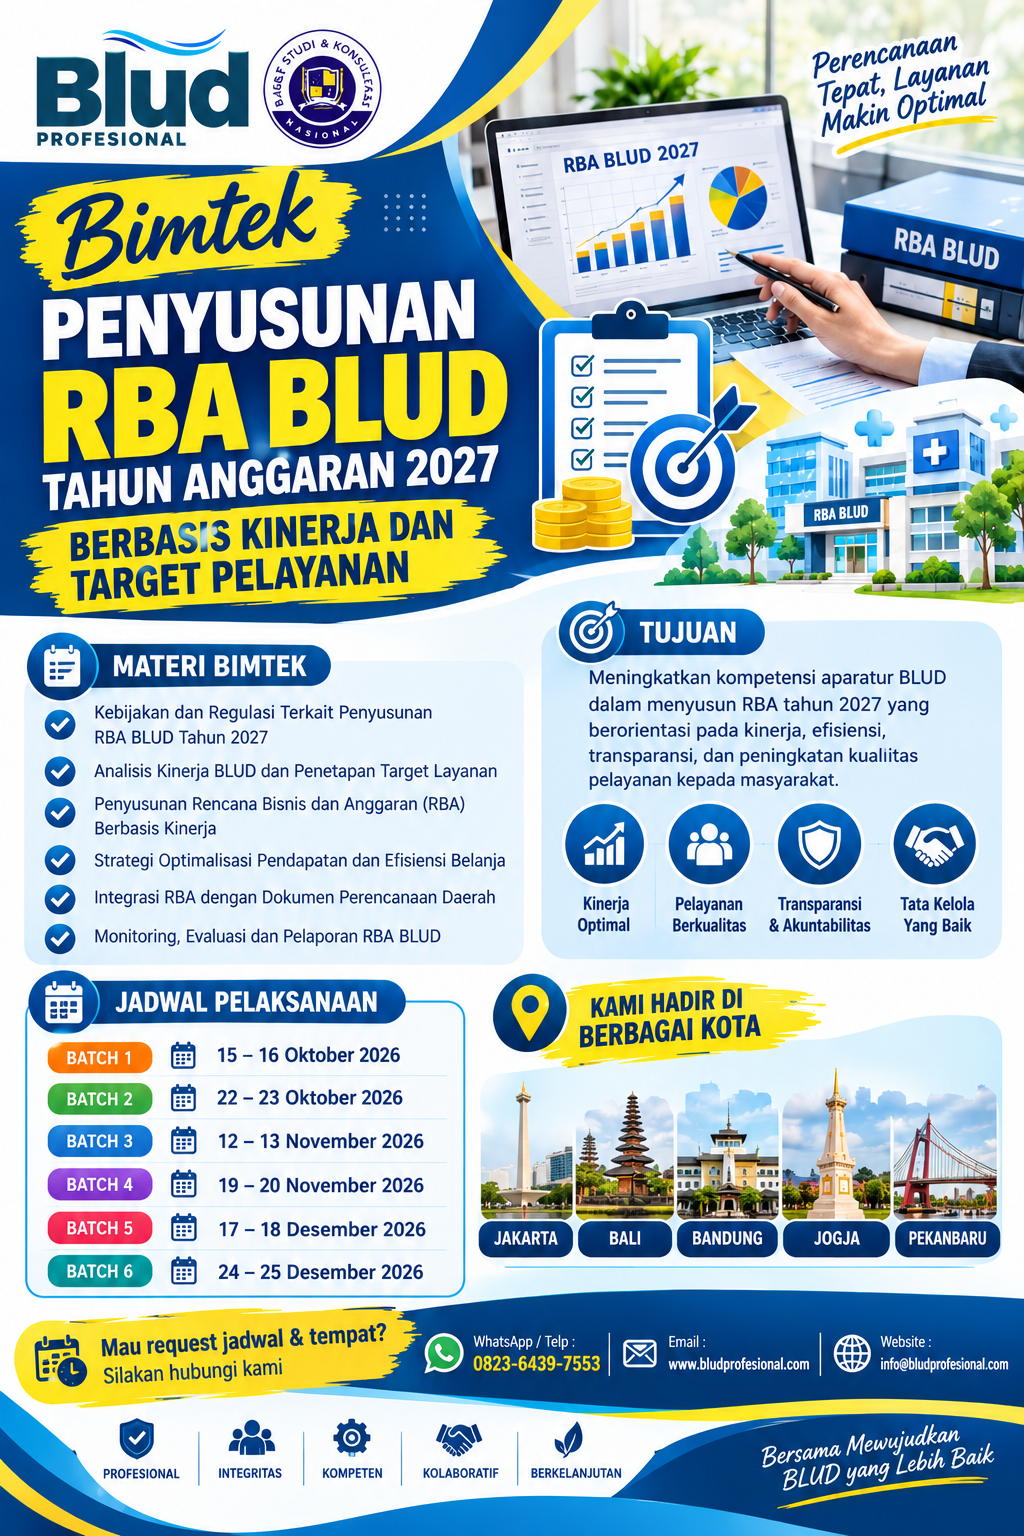
Pengelolaan keuangan Badan Layanan Umum Daerah (BLUD) merupakan salah satu aspek penting dalam meningkatkan kualitas pelayanan publik, khususnya pada sektor kesehatan, pendidikan, dan unit pelayanan pemerintah daerah lainnya. BLUD diberikan fleksibilitas dalam pengelolaan keuangan agar mampu memberikan pelayanan yang lebih efektif, efisien, produktif, dan berorientasi pada kebutuhan masyarakat. Namun, fleksibilitas tersebut perlu diimbangi dengan perencanaan yang matang, pengendalian anggaran, evaluasi berkala, serta pertanggungjawaban yang transparan dan akuntabel.
Memasuki akhir Tahun Anggaran 2026, setiap BLUD perlu melakukan evaluasi terhadap realisasi pendapatan dan belanja untuk mengetahui sejauh mana target yang telah ditetapkan dapat dicapai. Evaluasi ini tidak cukup hanya dengan membandingkan angka anggaran dan realisasi. Lebih dari itu, pengelola BLUD perlu mengidentifikasi penyebab ketidaktercapaian target, menilai efektivitas penggunaan anggaran, mengukur dampaknya terhadap pelayanan, serta menyusun strategi perbaikan yang dapat diterapkan pada Tahun Anggaran 2027.
Dalam konteks tersebut, Bimtek Evaluasi Realisasi Pendapatan dan Belanja BLUD Tahun 2026 serta Strategi Penguatan Kinerja Tahun 2027 menjadi kegiatan pengembangan kompetensi yang relevan bagi pimpinan BLUD, pejabat keuangan, bendahara, pengelola perencanaan, bagian akuntansi, serta unit terkait lainnya.
Melalui kegiatan bimbingan teknis ini, peserta diharapkan mampu melakukan evaluasi keuangan secara sistematis, menyusun laporan yang dapat dipertanggungjawabkan, memperkuat pengendalian belanja, mengoptimalkan potensi pendapatan, serta merumuskan langkah strategis untuk meningkatkan kinerja organisasi pada tahun berikutnya.
Evaluasi akhir tahun yang dilaksanakan dengan baik dapat menjadi dasar pengambilan keputusan yang lebih tepat. Dengan demikian, BLUD tidak hanya berorientasi pada penyerapan anggaran, tetapi juga pada pencapaian target kinerja, peningkatan mutu layanan, dan keberlanjutan keuangan.
Mengenal BLUD dan Pentingnya Evaluasi Keuangan Akhir Tahun
Badan Layanan Umum Daerah merupakan sistem yang diterapkan oleh unit pelaksana teknis dinas atau badan daerah dalam memberikan pelayanan kepada masyarakat dengan menerapkan pola pengelolaan keuangan BLUD sesuai ketentuan peraturan perundang-undangan.
Pola pengelolaan keuangan BLUD memberikan fleksibilitas tertentu dalam pengelolaan pendapatan dan belanja untuk mendukung pelayanan. Fleksibilitas ini bukan berarti BLUD dapat mengabaikan prinsip efisiensi, transparansi, akuntabilitas, dan kepatuhan terhadap regulasi.
Evaluasi keuangan akhir tahun diperlukan untuk memastikan bahwa seluruh sumber daya keuangan telah digunakan secara tepat, kegiatan berjalan sesuai rencana, dan pelayanan yang diberikan menghasilkan manfaat bagi masyarakat.
Apa yang dimaksud dengan evaluasi realisasi pendapatan dan belanja BLUD?
Evaluasi realisasi pendapatan dan belanja BLUD adalah proses penilaian terhadap pelaksanaan anggaran dengan membandingkan target yang direncanakan dan realisasi yang dicapai selama periode tertentu.
Proses ini mencakup beberapa aspek, yaitu:
- Perbandingan target pendapatan dengan pendapatan yang benar-benar diterima.
- Perbandingan anggaran belanja dengan pengeluaran atau realisasi belanja.
- Identifikasi selisih antara anggaran dan realisasi.
- Analisis penyebab terjadinya kekurangan atau kelebihan realisasi.
- Penilaian terhadap efisiensi penggunaan sumber daya.
- Evaluasi dampak pelaksanaan anggaran terhadap mutu pelayanan.
- Penyusunan rekomendasi perbaikan untuk periode berikutnya.
Hasil evaluasi menjadi bahan penting dalam menyusun laporan pertanggungjawaban, memperbaiki perencanaan, mengendalikan risiko keuangan, dan merumuskan strategi penguatan kinerja BLUD Tahun 2027.
Mengapa evaluasi Tahun Anggaran 2026 perlu dilakukan secara menyeluruh?
Evaluasi akhir tahun memiliki arti strategis karena membantu manajemen melihat kondisi organisasi secara lebih objektif. Apabila evaluasi hanya berfokus pada besarnya penyerapan anggaran, berbagai persoalan mendasar berpotensi tidak teridentifikasi.
Sebagai contoh, sebuah rumah sakit daerah dapat mencatat realisasi belanja yang tinggi, tetapi masih mengalami kekurangan obat, keterlambatan pemeliharaan alat kesehatan, atau antrean pelayanan yang panjang. Kondisi tersebut menunjukkan bahwa tingginya realisasi belanja belum tentu mencerminkan efektivitas pengelolaan anggaran.
Sebaliknya, realisasi belanja yang rendah tidak selalu berarti pengelolaan anggaran buruk. Efisiensi dapat terjadi apabila kebutuhan pelayanan tetap terpenuhi dengan biaya yang lebih rendah. Namun, realisasi rendah juga dapat disebabkan oleh keterlambatan pengadaan, perencanaan yang kurang akurat, atau kegiatan yang tidak terlaksana.
Oleh karena itu, evaluasi BLUD Tahun 2026 harus mempertimbangkan aspek keuangan, operasional, kepatuhan, dan kualitas pelayanan secara bersamaan.
Dasar Hukum Pengelolaan dan Evaluasi Keuangan BLUD
Pelaksanaan evaluasi keuangan BLUD harus mengacu pada peraturan yang relevan dan ketentuan yang berlaku bagi pemerintah daerah serta unit pelayanan terkait.
Beberapa regulasi yang dapat menjadi rujukan antara lain:
| Regulasi | Pokok pengaturan |
|---|---|
| Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah | Prinsip dan ketentuan pengelolaan keuangan daerah. |
| Peraturan Menteri Dalam Negeri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah | Ketentuan mengenai penerapan BLUD, perencanaan, penganggaran, pelaksanaan, pelaporan, dan pertanggungjawaban keuangan BLUD. |
| Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah | Pedoman teknis pelaksanaan pengelolaan keuangan daerah. |
| Peraturan daerah dan peraturan kepala daerah terkait | Ketentuan pelaksanaan yang berlaku di pemerintah daerah masing-masing. |
| Dokumen perencanaan dan penganggaran BLUD | Dasar penilaian target dan realisasi pendapatan, belanja, serta kinerja. |
Peserta dapat mempelajari regulasi melalui situs resmi Jaringan Dokumentasi dan Informasi Hukum Kementerian Dalam Negeri dan Database Peraturan Badan Pemeriksa Keuangan.
Penting untuk memastikan bahwa ketentuan yang digunakan masih berlaku, termasuk perubahan, pencabutan, atau aturan pelaksana yang relevan. Pengelola BLUD juga perlu memperhatikan karakteristik masing-masing sektor, ketentuan pemerintah daerah, serta kebijakan anggaran Tahun 2026 dan perencanaan Tahun 2027.
Hubungan regulasi dengan praktik pengelolaan BLUD
Pemahaman regulasi perlu diterjemahkan menjadi prosedur kerja yang dapat diterapkan. Misalnya, ketentuan mengenai perencanaan dan penganggaran harus tercermin dalam penyusunan rencana bisnis dan anggaran, sedangkan ketentuan mengenai pelaporan harus diterapkan dalam pencatatan transaksi, rekonsiliasi, penyusunan laporan, dan pertanggungjawaban.
Beberapa hal yang perlu diperhatikan oleh pengelola BLUD meliputi:
- Konsistensi antara perencanaan, penganggaran, pelaksanaan, dan pelaporan.
- Ketepatan pencatatan pendapatan dan belanja.
- Pemenuhan dokumen pendukung setiap transaksi.
- Pemisahan fungsi yang memadai dalam proses keuangan.
- Kepatuhan terhadap ketentuan penggunaan dana.
- Ketepatan waktu pelaporan dan rekonsiliasi.
- Kesesuaian kebijakan internal dengan regulasi yang berlaku.
Dengan pemahaman regulasi yang baik, evaluasi keuangan dapat dilakukan secara lebih terarah dan menghasilkan rekomendasi yang dapat dipertanggungjawabkan.
Strategi Penyusunan Laporan Evaluasi Keuangan BLUD Akhir Tahun 2026
Laporan evaluasi keuangan merupakan dokumen penting untuk menjelaskan pencapaian pendapatan, pelaksanaan belanja, kondisi keuangan, serta permasalahan yang dihadapi selama Tahun Anggaran 2026.
Laporan yang baik tidak hanya menyajikan angka, tetapi juga memberikan penjelasan mengenai penyebab perubahan, risiko yang perlu dikendalikan, dan rekomendasi untuk meningkatkan kinerja organisasi.
Komponen utama laporan evaluasi
Laporan evaluasi realisasi pendapatan dan belanja BLUD dapat memuat komponen berikut:
- Ringkasan eksekutif mengenai kondisi keuangan dan pencapaian kinerja.
- Perbandingan target dan realisasi pendapatan.
- Perbandingan anggaran dan realisasi belanja.
- Analisis selisih dan penyebab ketidaktercapaian target.
- Evaluasi efisiensi dan efektivitas penggunaan anggaran.
- Rekapitulasi piutang, kewajiban, dan persediaan sesuai kebutuhan pelaporan.
- Evaluasi pelaksanaan program dan kegiatan.
- Identifikasi risiko dan permasalahan utama.
- Rekomendasi tindak lanjut untuk penyelesaian permasalahan.
- Strategi perbaikan dan target kinerja Tahun 2027.
Penyusunan laporan perlu memperhatikan format, periode, basis pencatatan, dan ketentuan pelaporan yang berlaku. Data keuangan juga harus direkonsiliasi dengan unit terkait agar tidak terdapat perbedaan informasi yang tidak dapat dijelaskan.
Pentingnya rekonsiliasi data keuangan
Rekonsiliasi dilakukan untuk memastikan kesesuaian data antara catatan keuangan, dokumen transaksi, data pelayanan, rekening bank, dan sistem informasi yang digunakan.
Pada BLUD rumah sakit, misalnya, data pelayanan yang tercatat oleh unit pendaftaran perlu dibandingkan dengan data transaksi pada kasir dan catatan bagian akuntansi. Perbedaan dapat terjadi karena pembatalan transaksi, keterlambatan pencatatan, atau kesalahan administrasi.
Dengan rekonsiliasi berkala, permasalahan dapat ditemukan sebelum proses penutupan buku dan penyusunan laporan akhir tahun.
Strategi Penguatan Kinerja BLUD Tahun 2027
Evaluasi Tahun 2026 harus menghasilkan langkah perbaikan yang dapat diterapkan pada Tahun 2027. Strategi penguatan kinerja perlu disusun berdasarkan data, kemampuan sumber daya, kebutuhan masyarakat, dan prioritas pelayanan.
1. Memperbaiki kualitas perencanaan dan penganggaran
Perencanaan Tahun 2027 sebaiknya menggunakan hasil evaluasi Tahun 2026 sebagai dasar penyusunan target. Target pendapatan perlu disusun berdasarkan tren historis, kapasitas pelayanan, proyeksi permintaan, serta perubahan kebijakan yang relevan.
Sementara itu, rencana belanja harus disusun berdasarkan prioritas kebutuhan dan manfaat yang ingin dicapai.
Langkah yang dapat dilakukan antara lain:
- Meninjau kembali target pendapatan berdasarkan data aktual.
- Memperbaiki proyeksi kebutuhan barang dan jasa.
- Menetapkan prioritas belanja berdasarkan urgensi pelayanan.
- Menyelaraskan rencana kegiatan dengan indikator kinerja.
- Memperhitungkan risiko kenaikan biaya dan perubahan kebutuhan.
- Menyusun rencana tindak lanjut untuk temuan evaluasi Tahun 2026.
Perencanaan yang realistis akan membantu BLUD mengurangi kesenjangan antara anggaran dan pelaksanaan.
2. Meningkatkan pengendalian pendapatan
Pengendalian pendapatan perlu diperkuat melalui sistem pencatatan yang tertib, prosedur penagihan yang jelas, dan pemantauan rutin terhadap pencapaian target.
BLUD dapat menetapkan indikator pemantauan pendapatan bulanan, misalnya persentase pencapaian target, jumlah piutang yang perlu ditindaklanjuti, ketepatan waktu penagihan, serta tingkat penyelesaian klaim.
Indikator tersebut perlu disesuaikan dengan jenis layanan dan sumber pendapatan masing-masing BLUD.
3. Mengoptimalkan belanja berbasis prioritas
Penguatan kinerja Tahun 2027 juga membutuhkan pengendalian belanja yang lebih baik. Setiap pengeluaran perlu dikaitkan dengan kebutuhan nyata dan hasil yang ingin dicapai.
Manajemen dapat melakukan evaluasi terhadap pengeluaran yang berulang, kebutuhan pemeliharaan, persediaan, serta rencana pengadaan. Hasil evaluasi menjadi dasar untuk menentukan pengeluaran yang harus dipertahankan, diperbaiki, atau disesuaikan sesuai prosedur yang berlaku.
Pengendalian belanja juga harus disertai pemantauan terhadap kualitas barang dan jasa agar penghematan tidak menimbulkan risiko pelayanan.
4. Memperkuat indikator kinerja keuangan dan pelayanan
Kinerja BLUD tidak dapat dinilai hanya melalui laporan keuangan. Indikator keuangan perlu dihubungkan dengan indikator operasional dan mutu pelayanan.
Contoh indikator yang dapat dipertimbangkan:
| Aspek | Contoh indikator |
|---|---|
| Pendapatan | Persentase realisasi pendapatan terhadap target |
| Belanja | Persentase realisasi belanja dan analisis selisih |
| Penagihan | Ketepatan waktu penyelesaian tagihan atau klaim |
| Persediaan | Tingkat ketersediaan dan pengendalian persediaan |
| Pelayanan | Waktu tunggu dan tingkat pemenuhan kebutuhan layanan |
| Efisiensi | Biaya operasional per unit layanan |
| Akuntabilitas | Ketepatan waktu pelaporan dan penyelesaian rekonsiliasi |
| Tindak lanjut | Persentase rekomendasi evaluasi yang telah diselesaikan |
Indikator tersebut bukan daftar yang wajib diterapkan secara seragam. Setiap BLUD perlu memilih indikator yang relevan, terukur, dapat dipantau, dan sesuai dengan karakteristik organisasinya.
5. Meningkatkan kompetensi sumber daya manusia
Keberhasilan pengelolaan keuangan sangat dipengaruhi oleh kemampuan sumber daya manusia. Pimpinan, pejabat keuangan, bendahara, staf akuntansi, perencana, dan pengelola unit layanan perlu memahami peran masing-masing dalam siklus perencanaan hingga pertanggungjawaban.
Peningkatan kompetensi dapat dilakukan melalui pelatihan teknis, pendampingan, evaluasi internal, diskusi studi kasus, dan pengembangan prosedur kerja.
Kompetensi yang perlu diperkuat antara lain:
- Analisis realisasi pendapatan dan belanja.
- Penyusunan laporan evaluasi keuangan.
- Pengendalian internal dan manajemen risiko.
- Rekonsiliasi dan ketertiban administrasi.
- Penyusunan indikator kinerja.
- Perencanaan dan penganggaran BLUD.
- Pemanfaatan sistem informasi untuk pemantauan keuangan.
6. Memanfaatkan digitalisasi dalam pengelolaan keuangan
Digitalisasi dapat membantu meningkatkan ketepatan pencatatan, mempercepat proses administrasi, dan menyediakan informasi untuk pengambilan keputusan.
BLUD dapat mengoptimalkan sistem informasi yang tersedia untuk menyajikan laporan pendapatan, realisasi belanja, piutang, persediaan, dan indikator kinerja secara berkala.
Namun, penggunaan teknologi harus diikuti dengan pengaturan hak akses, pencadangan data, pengamanan informasi, serta prosedur pemeriksaan dan koreksi transaksi.
Teknologi bukan pengganti pengendalian internal. Sistem yang baik tetap membutuhkan pengawasan, pembagian tanggung jawab, dan pemeriksaan berkala.
Contoh Studi Kasus Evaluasi Keuangan BLUD
Untuk memberikan gambaran penerapan evaluasi, berikut contoh kasus ilustratif pada sebuah rumah sakit daerah berstatus BLUD. Angka dan kondisi dalam contoh ini merupakan simulasi pembelajaran, bukan data dari institusi tertentu.
Kondisi keuangan pada akhir Tahun 2026
Rumah sakit menetapkan target pendapatan Rp20 miliar dan anggaran belanja Rp15 miliar. Dalam evaluasi akhir tahun, diketahui bahwa realisasi pendapatan mencapai Rp16 miliar, sedangkan realisasi belanja mencapai Rp12 miliar.
| Komponen | Target atau anggaran | Realisasi | Persentase |
|---|---|---|---|
| Pendapatan | Rp20 miliar | Rp16 miliar | 80% |
| Belanja | Rp15 miliar | Rp12 miliar | 80% |
Data tersebut memperlihatkan bahwa kedua komponen mencapai 80% dari target atau anggaran. Akan tetapi, penyebab dan dampaknya perlu dianalisis secara terpisah.
Hasil identifikasi permasalahan
Dari pemeriksaan internal dalam simulasi ini, ditemukan beberapa kondisi:
- Sebagian klaim pelayanan belum selesai diproses.
- Jadwal pemeliharaan sejumlah peralatan mengalami keterlambatan.
- Pengadaan beberapa barang belum terlaksana sesuai rencana.
- Pelaporan realisasi antarunit belum sepenuhnya dilakukan secara konsisten.
Kondisi tersebut menunjukkan bahwa selisih pendapatan dan belanja dapat berkaitan dengan persoalan administrasi, operasional, dan perencanaan. Namun, hubungan sebab-akibat harus dibuktikan melalui pemeriksaan data lebih lanjut.
Rekomendasi perbaikan untuk Tahun 2027
Berdasarkan temuan simulasi, rumah sakit dapat menyusun beberapa tindakan perbaikan:
- Membuat daftar pemantauan klaim beserta status dan penanggung jawab penyelesaiannya.
- Menyusun kalender pemeliharaan peralatan berdasarkan tingkat kepentingan pelayanan.
- Memperbaiki perencanaan pengadaan dengan memperhatikan waktu pelaksanaan dan kelengkapan dokumen.
- Menetapkan jadwal rekonsiliasi pendapatan dan belanja antarunit.
- Mengembangkan laporan pemantauan kinerja bulanan untuk pimpinan.
- Menetapkan target perbaikan beserta indikator keberhasilan dan batas waktu.
Dengan cara tersebut, evaluasi akhir tahun menjadi alat untuk meningkatkan kinerja, bukan sekadar kegiatan administratif.
Tantangan yang Sering Dihadapi dalam Evaluasi Keuangan BLUD
Dalam pelaksanaannya, evaluasi realisasi pendapatan dan belanja dapat menghadapi beberapa kendala.
Ketidaksesuaian data antarunit
Perbedaan data dapat terjadi karena pencatatan dilakukan pada waktu yang berbeda atau menggunakan sistem yang belum terintegrasi. Solusinya adalah memperkuat rekonsiliasi, menyepakati jadwal pelaporan, dan menetapkan pihak yang bertanggung jawab atas validasi data.
Keterlambatan penyelesaian administrasi
Dokumen yang belum lengkap dapat menghambat penagihan, pembayaran, pengadaan, atau penyusunan laporan. Untuk mengatasinya, BLUD perlu membuat daftar periksa dokumen dan memantau penyelesaiannya secara berkala.
Evaluasi hanya berorientasi pada penyerapan anggaran
Penyerapan anggaran yang tinggi belum tentu menunjukkan pencapaian kinerja yang optimal. Karena itu, evaluasi perlu memasukkan indikator keluaran, mutu pelayanan, dan manfaat penggunaan anggaran.
Rekomendasi tidak ditindaklanjuti
Temuan evaluasi dapat berulang apabila tidak disertai penanggung jawab, target penyelesaian, dan mekanisme pemantauan. Setiap rekomendasi perlu dicatat dalam rencana tindak lanjut dan ditinjau pada periode berikutnya.
Peran Bimtek dalam Meningkatkan Kompetensi Pengelola BLUD
Bimbingan teknis menjadi salah satu sarana untuk membantu pengelola BLUD memahami metode evaluasi, mengembangkan keterampilan analisis, serta menerapkan pengendalian keuangan yang lebih efektif.
Melalui Bimtek Evaluasi Realisasi Pendapatan dan Belanja BLUD Tahun 2026 serta Strategi Penguatan Kinerja Tahun 2027, peserta dapat memperdalam pemahaman tentang proses evaluasi dari pengumpulan data hingga penyusunan rekomendasi perbaikan.
Materi pelatihan dapat mencakup:
- Kebijakan dan regulasi pengelolaan keuangan BLUD.
- Evaluasi target dan realisasi pendapatan Tahun 2026.
- Evaluasi anggaran dan realisasi belanja Tahun 2026.
- Teknik analisis selisih anggaran dan realisasi.
- Rekonsiliasi dan penyusunan laporan evaluasi keuangan.
- Penguatan pengendalian internal dan manajemen risiko.
- Penyusunan indikator kinerja keuangan dan pelayanan.
- Strategi perencanaan dan penganggaran BLUD Tahun 2027.
- Penyusunan rencana tindak lanjut dan strategi peningkatan kinerja.
Metode pembelajaran dapat berupa pemaparan materi, diskusi, latihan analisis data, simulasi penyusunan laporan, dan studi kasus sesuai kebutuhan peserta.
Sasaran peserta bimtek
Kegiatan ini relevan bagi:
- Direktur dan pimpinan BLUD.
- Kepala bagian atau kepala subbagian keuangan.
- Pejabat perencanaan dan penganggaran.
- Bendahara penerimaan dan bendahara pengeluaran sesuai struktur yang berlaku.
- Pengelola akuntansi dan pelaporan.
- Pejabat penatausahaan keuangan dan staf terkait.
- Pengelola program dan unit pelayanan.
- Aparatur pemerintah daerah yang bertanggung jawab terhadap pembinaan dan evaluasi BLUD.
Hasil yang diharapkan adalah meningkatnya kemampuan peserta dalam membaca data keuangan, menemukan penyebab selisih anggaran, menyusun rekomendasi perbaikan, dan merumuskan strategi penguatan kinerja yang realistis.
FAQ Seputar Evaluasi Realisasi Pendapatan dan Belanja BLUD
1. Apa tujuan Bimtek Evaluasi Realisasi Pendapatan dan Belanja BLUD Tahun 2026?
Tujuannya adalah meningkatkan kompetensi pengelola BLUD dalam mengevaluasi realisasi pendapatan dan belanja, mengidentifikasi permasalahan keuangan, memperkuat pengendalian internal, serta menyusun strategi peningkatan kinerja Tahun 2027.
2. Mengapa evaluasi keuangan BLUD perlu dilakukan pada akhir tahun?
Evaluasi akhir tahun membantu organisasi menilai pencapaian target, menemukan selisih anggaran, mengidentifikasi kendala, dan menyusun rekomendasi untuk memperbaiki perencanaan serta pelaksanaan kegiatan pada tahun berikutnya.
3. Bagaimana cara menghitung realisasi pendapatan BLUD?
Persentase realisasi pendapatan dihitung dengan membagi jumlah pendapatan yang terealisasi dengan target pendapatan, kemudian mengalikannya dengan 100%. Hasilnya perlu dianalisis sesuai periode pengukuran dan karakteristik sumber pendapatan.
4. Apakah realisasi belanja yang rendah selalu menunjukkan kinerja yang buruk?
Tidak selalu. Realisasi belanja yang rendah dapat menunjukkan efisiensi, tetapi juga dapat disebabkan oleh keterlambatan pengadaan, perencanaan yang kurang tepat, atau kegiatan yang belum terlaksana. Penilaian harus mempertimbangkan hasil dan dampaknya terhadap pelayanan.
5. Apa saja indikator yang dapat digunakan untuk menilai kinerja BLUD?
Indikator dapat mencakup pencapaian target pendapatan, realisasi belanja, ketepatan penyelesaian tagihan, efisiensi biaya, ketersediaan persediaan, mutu pelayanan, ketepatan waktu pelaporan, dan tindak lanjut hasil evaluasi.
6. Siapa yang perlu mengikuti bimtek evaluasi keuangan BLUD?
Kegiatan ini dapat diikuti oleh pimpinan BLUD, pengelola keuangan, bendahara, bagian akuntansi, perencana, pengelola program, serta aparatur yang terlibat dalam pembinaan, pengawasan, dan evaluasi kinerja BLUD.
7. Apa manfaat evaluasi Tahun 2026 bagi perencanaan BLUD Tahun 2027?
Evaluasi memberikan dasar berbasis data untuk menetapkan target yang realistis, menentukan prioritas belanja, memperbaiki pengendalian pendapatan, mengelola risiko, dan meningkatkan efektivitas penggunaan sumber daya dalam mendukung pelayanan.
Kesimpulan
Evaluasi realisasi pendapatan dan belanja BLUD Tahun 2026 merupakan langkah strategis untuk memperkuat akuntabilitas keuangan, meningkatkan efisiensi penggunaan anggaran, dan menjaga keberlanjutan pelayanan publik. Evaluasi yang baik harus mencakup analisis pencapaian target, pemeriksaan penyebab selisih, penilaian efektivitas belanja, rekonsiliasi data, serta penyusunan rekomendasi yang dapat ditindaklanjuti.
Hasil evaluasi tersebut perlu dimanfaatkan dalam menyusun strategi penguatan kinerja Tahun 2027. Perbaikan kualitas perencanaan, pengendalian pendapatan, pengelolaan belanja, pengembangan kompetensi sumber daya manusia, dan pemanfaatan teknologi dapat membantu BLUD membangun tata kelola yang lebih efektif dan akuntabel.
Melalui peningkatan kompetensi dan penerapan evaluasi secara berkelanjutan, BLUD diharapkan mampu mengelola sumber daya keuangan secara lebih optimal serta meningkatkan mutu pelayanan yang diberikan kepada masyarakat.
Tingkatkan kompetensi pengelolaan keuangan dan kinerja BLUD di instansi Anda melalui program pelatihan yang relevan dan aplikatif. Persiapkan strategi penguatan kinerja Tahun 2027 dengan pemahaman evaluasi keuangan yang lebih terarah.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp: 0823-6439-7553
📧 Email: info@bludprofesional.com
🌐 Website: www.bludprofesional.com


