

Bimtek BLUD
Bimtek Penyusunan RBA BLUD Tahun Anggaran 2027 Berbasis Kinerja dan Target Pelayanan

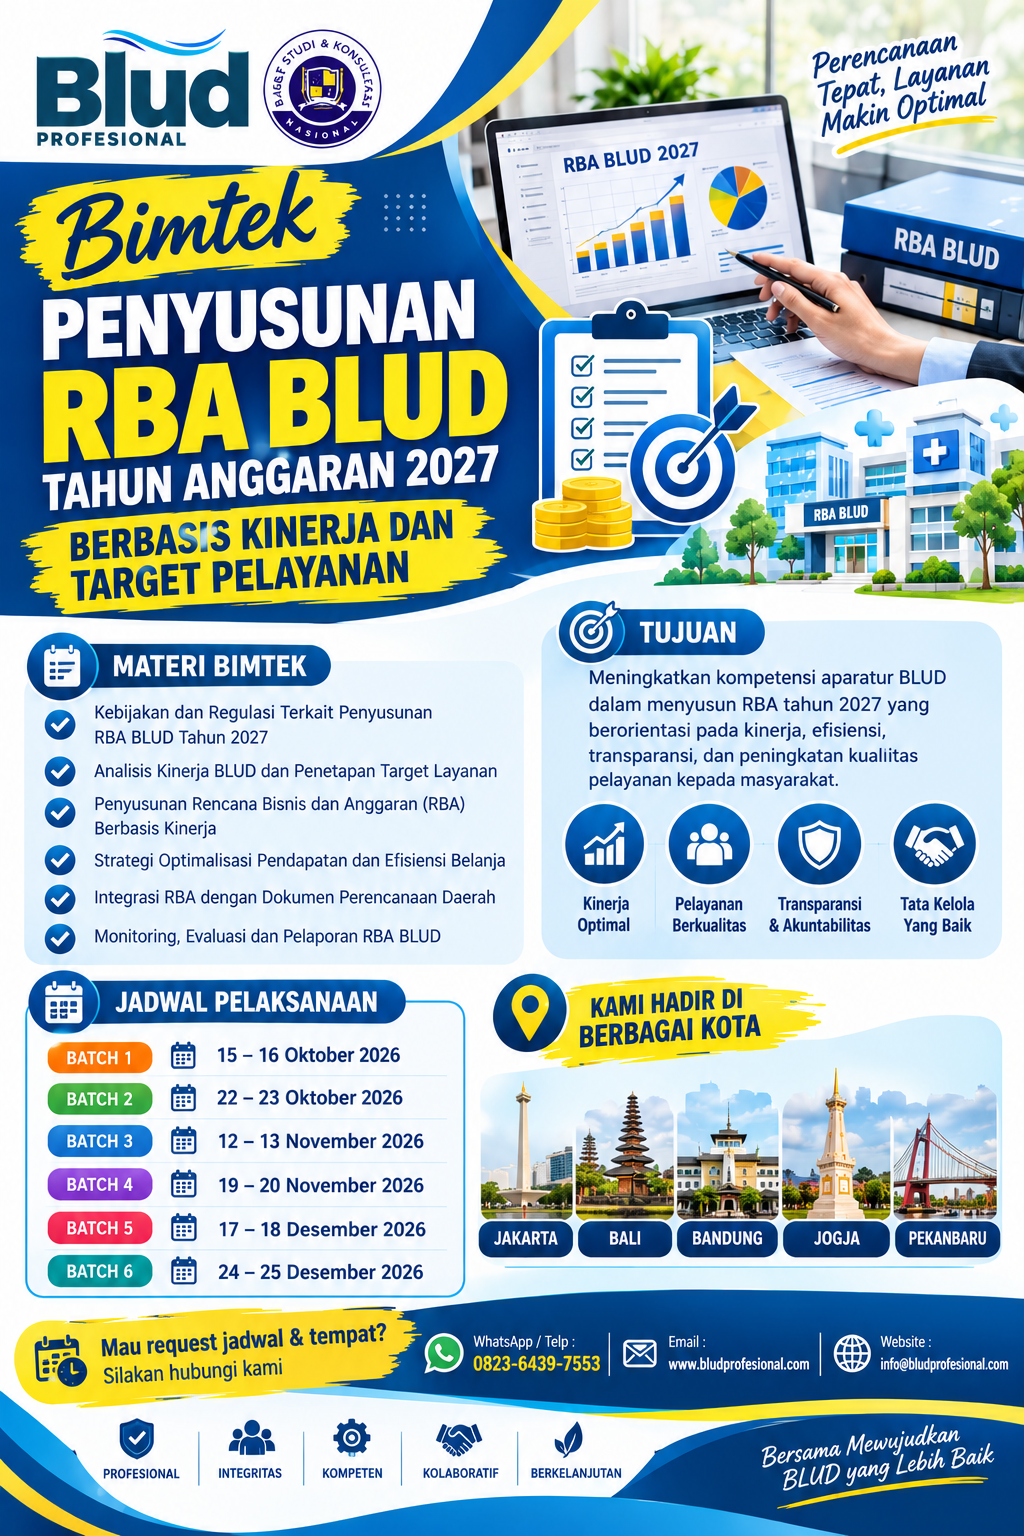
Badan Layanan Umum Daerah atau BLUD memiliki karakteristik pengelolaan yang berbeda dibandingkan dengan unit kerja pemerintah daerah pada umumnya. BLUD diberikan fleksibilitas tertentu dalam pengelolaan keuangan dengan tetap berorientasi pada peningkatan kualitas pelayanan kepada masyarakat.
Karena itu, penyusunan RBA BLUD Tahun Anggaran 2027 tidak cukup hanya dilakukan dengan menyusun daftar kebutuhan belanja untuk satu tahun anggaran. Rencana Bisnis dan Anggaran atau RBA harus mampu menggambarkan hubungan antara perencanaan bisnis, target pelayanan, kebutuhan sumber daya, pendapatan, belanja, pembiayaan, serta indikator kinerja.
Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah masih tercatat berstatus berlaku dalam basis data peraturan BPK. Peraturan tersebut menjadi salah satu dasar penting dalam pengelolaan BLUD di daerah.
Dalam Permendagri tersebut, RBA didefinisikan sebagai dokumen rencana anggaran tahunan BLUD yang disusun dan disajikan sebagai bahan penyusunan RKA SKPD.
Dengan demikian, RBA BLUD 2027 harus dipandang sebagai instrumen manajemen yang menghubungkan rencana pelayanan dengan sumber daya dan anggaran yang tersedia.
Penyusunan yang baik akan membantu BLUD menjawab sejumlah pertanyaan penting:
- Pelayanan apa yang akan ditingkatkan pada tahun 2027?
- Berapa target pelayanan yang harus dicapai?
- Berapa kebutuhan anggarannya?
- Dari mana sumber pendapatannya?
- Apa indikator keberhasilannya?
- Bagaimana kebutuhan belanja dikaitkan dengan target kinerja?
- Bagaimana memastikan anggaran memberikan dampak terhadap kualitas pelayanan?
- Bagaimana RBA dikonsolidasikan dengan perencanaan dan penganggaran pemerintah daerah?
Pertanyaan-pertanyaan tersebut menjadi dasar penting dalam penyusunan RBA yang tidak hanya administratif, tetapi benar-benar berbasis kinerja.
Apa Itu RBA BLUD?
RBA atau Rencana Bisnis dan Anggaran merupakan dokumen perencanaan dan penganggaran tahunan BLUD. RBA menggambarkan rencana kegiatan pelayanan, target yang hendak dicapai, kebutuhan sumber daya, serta rencana pendapatan dan belanja.
RBA memiliki posisi penting karena menjadi penghubung antara:
Renstra BLUD → Rencana Tahunan → Target Kinerja → RBA → RKA SKPD → DPA → Pelaksanaan → Evaluasi Kinerja
Artinya, penyusunan RBA seharusnya tidak dimulai hanya dari angka belanja tahun sebelumnya.
BLUD perlu melihat terlebih dahulu:
- arah strategis organisasi;
- kondisi pelayanan saat ini;
- target pelayanan tahun 2027;
- kebutuhan masyarakat;
- kemampuan sumber daya;
- proyeksi pendapatan;
- kebutuhan belanja;
- risiko pelayanan;
- indikator kinerja;
- kemampuan keuangan BLUD.
Pendekatan tersebut akan menghasilkan RBA yang lebih rasional dan mudah dipertanggungjawabkan.
Landasan Regulasi Penyusunan RBA BLUD
Dalam menyusun RBA BLUD Tahun Anggaran 2027, BLUD perlu memperhatikan regulasi yang berlaku dan ketentuan pemerintah daerah masing-masing.
Salah satu regulasi utama adalah Peraturan Menteri Dalam Negeri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah. Peraturan tersebut mengatur berbagai aspek BLUD, termasuk perencanaan, penganggaran, pengelolaan keuangan, pengadaan, pelaporan, serta fleksibilitas BLUD.
Selain itu, terdapat regulasi mengenai pengelolaan keuangan daerah yang juga perlu diperhatikan, termasuk ketentuan yang mengatur hubungan antara RBA BLUD dengan dokumen penganggaran pemerintah daerah.
Karena implementasi teknis dapat dituangkan lebih lanjut dalam peraturan kepala daerah, BLUD juga perlu mengidentifikasi:
- Peraturan Daerah terkait pengelolaan keuangan daerah;
- Peraturan Kepala Daerah tentang BLUD;
- pedoman penyusunan RBA daerah;
- kebijakan APBD Tahun Anggaran 2027;
- standar harga yang berlaku;
- kebijakan pendapatan dan tarif layanan;
- kebijakan akuntansi BLUD;
- kebijakan pengadaan;
- ketentuan teknis dari pemerintah pusat yang relevan.
Contohnya, sejumlah pemerintah daerah menetapkan pedoman khusus penyusunan, pengajuan, penetapan, dan perubahan RBA BLUD sebagai turunan dari Permendagri 79/2018.
Oleh karena itu, peserta Bimtek Penyusunan RBA BLUD Tahun Anggaran 2027 perlu memahami bukan hanya regulasi pusat, tetapi juga ketentuan teknis yang berlaku di daerah masing-masing.
Mengapa RBA BLUD 2027 Harus Berbasis Kinerja?
RBA berbasis kinerja berarti anggaran tidak semata-mata disusun berdasarkan kebutuhan input, tetapi dikaitkan dengan hasil atau target yang ingin dicapai.
Contohnya, sebuah rumah sakit tidak cukup hanya menyatakan:
“Membutuhkan anggaran untuk pembelian alat kesehatan.”
Penyusunan berbasis kinerja akan mengembangkan informasi tersebut menjadi:
“Pengadaan alat kesehatan diperlukan untuk mendukung peningkatan kapasitas pelayanan, mempercepat waktu pelayanan, meningkatkan cakupan pemeriksaan, dan mencapai target indikator pelayanan tahun 2027.”
Dengan pendekatan ini, hubungan antara anggaran dan kinerja menjadi lebih jelas.
| Pendekatan Tradisional | Pendekatan Berbasis Kinerja |
|---|---|
| Fokus pada jumlah anggaran | Fokus pada hasil |
| Berdasarkan realisasi tahun lalu | Berdasarkan target tahun berikutnya |
| Fokus pada input | Fokus pada output dan outcome |
| Belanja sebagai tujuan | Belanja sebagai alat mencapai target |
| Kegiatan berdiri sendiri | Kegiatan dikaitkan dengan indikator |
| Sulit mengukur dampak | Lebih mudah dievaluasi |
Pendekatan berbasis kinerja sangat relevan bagi BLUD karena fleksibilitas pengelolaan keuangan seharusnya diarahkan untuk meningkatkan layanan masyarakat.
Hubungan RBA dengan Renstra BLUD
RBA tahunan tidak boleh berdiri sendiri. RBA harus memiliki hubungan dengan Renstra BLUD.
Renstra BLUD merupakan dokumen perencanaan untuk periode lima tahunan. Permendagri 79 Tahun 2018 mendefinisikan Renstra sebagai dokumen perencanaan BLUD untuk periode lima tahunan.
Dengan demikian, RBA Tahun Anggaran 2027 merupakan penjabaran tahunan dari arah strategis BLUD.
Contohnya:
Renstra: meningkatkan mutu pelayanan rawat jalan.
Kemudian diturunkan menjadi:
Target 2027: meningkatkan jumlah kunjungan yang mendapatkan pelayanan sesuai standar.
Kemudian diterjemahkan ke dalam:
- kebutuhan tenaga;
- kebutuhan obat;
- kebutuhan alat;
- pengembangan sistem informasi;
- pelatihan;
- pemeliharaan fasilitas;
- kebutuhan operasional lainnya.
Selanjutnya seluruh kebutuhan tersebut dikaitkan dengan anggaran dan sumber pendanaan.
Komponen Penting dalam RBA BLUD Tahun 2027
RBA yang berkualitas harus mencakup komponen-komponen yang saling berhubungan.
Rencana Bisnis
Bagian ini menjelaskan arah kegiatan BLUD selama satu tahun.
Rencana bisnis dapat mencakup:
- pengembangan pelayanan;
- peningkatan mutu;
- peningkatan cakupan;
- pengembangan fasilitas;
- penguatan SDM;
- digitalisasi pelayanan;
- efisiensi operasional;
- inovasi layanan.
Target Kinerja
Target harus dibuat terukur dan realistis.
Contohnya:
| Indikator | Kondisi 2026 | Target 2027 |
|---|---|---|
| Jumlah kunjungan pasien | 50.000 | 55.000 |
| Waktu tunggu rata-rata | 90 menit | 60 menit |
| Kepuasan pengguna layanan | 82% | 88% |
| Cakupan layanan tertentu | 75% | 85% |
| Keluhan terselesaikan | 80% | 95% |
Angka di atas merupakan contoh ilustratif. BLUD harus menggunakan baseline dan target sesuai kondisi riil masing-masing.
Rencana Pendapatan
BLUD perlu melakukan proyeksi pendapatan berdasarkan sumber pendapatan yang sah dan realistis.
Proyeksi sebaiknya mempertimbangkan:
- tren pendapatan tahun sebelumnya;
- volume layanan;
- tarif;
- jumlah pelanggan atau pasien;
- kebijakan pemerintah;
- kontrak kerja sama;
- hibah;
- sumber pendapatan lainnya sesuai ketentuan.
Rencana Belanja
Belanja harus dikaitkan dengan program dan kegiatan untuk mencapai target pelayanan.
Belanja dapat meliputi:
- belanja operasional;
- belanja pegawai sesuai ketentuan;
- belanja barang dan jasa;
- belanja pemeliharaan;
- belanja modal;
- belanja pelayanan;
- belanja pendukung pelayanan.
Rencana Pembiayaan
Pembiayaan juga harus diperhitungkan dalam penyusunan RBA, termasuk pemanfaatan surplus atau sumber pembiayaan lainnya sesuai ketentuan.
Tahapan Penyusunan RBA BLUD Tahun Anggaran 2027
Penyusunan RBA sebaiknya dilakukan secara sistematis.
Evaluasi Kinerja Tahun Sebelumnya
Langkah pertama adalah mengevaluasi pelaksanaan tahun 2026.
Pertanyaan yang perlu dijawab antara lain:
- Apa target yang tercapai?
- Apa target yang tidak tercapai?
- Mengapa target tidak tercapai?
- Bagaimana realisasi pendapatan?
- Bagaimana realisasi belanja?
- Apakah terdapat efisiensi?
- Apa masalah utama pelayanan?
- Apa kebutuhan yang belum terpenuhi?
Evaluasi ini menjadi baseline penyusunan RBA 2027.
Analisis Kondisi BLUD
BLUD perlu melihat kondisi internal dan eksternal.
Analisis dapat menggunakan pendekatan SWOT:
| Aspek | Contoh |
|---|---|
| Strength | SDM kompeten |
| Weakness | Sistem informasi belum optimal |
| Opportunity | Peningkatan kebutuhan layanan |
| Threat | Persaingan fasilitas pelayanan |
Hasil analisis dapat digunakan untuk menentukan prioritas.
Menentukan Target Pelayanan 2027
Target harus disusun berdasarkan:
- baseline;
- kapasitas pelayanan;
- kebutuhan masyarakat;
- kebijakan daerah;
- sumber daya;
- kemampuan anggaran.
Target yang terlalu rendah tidak mendorong peningkatan kinerja, sedangkan target yang terlalu tinggi dapat sulit dicapai.
Menyusun Program dan Kegiatan
Setiap target harus diterjemahkan menjadi kegiatan yang jelas.
Contohnya:
Target: meningkatkan kepuasan pasien.
Kegiatan:
- pelatihan service excellence;
- perbaikan alur pelayanan;
- penguatan sistem pengaduan;
- evaluasi kepuasan pengguna;
- peningkatan fasilitas ruang tunggu.
Menghitung Kebutuhan Anggaran
Setelah kegiatan ditentukan, BLUD menghitung kebutuhan anggaran.
Penghitungan harus mempertimbangkan:
- volume;
- harga;
- standar biaya;
- kebutuhan riil;
- kemampuan pendapatan;
- prioritas pelayanan.
Menyusun Proyeksi Pendapatan
Pendapatan harus diproyeksikan berdasarkan kondisi realistis, bukan sekadar menaikkan angka dari tahun sebelumnya.
Menyusun Rencana Belanja
Belanja kemudian disusun berdasarkan prioritas dan target kinerja.
Menyusun Indikator Kinerja
Setiap program penting perlu memiliki indikator.
Konsolidasi dengan Dokumen Penganggaran Daerah
RBA selanjutnya harus diintegrasikan atau dikonsolidasikan sesuai mekanisme yang berlaku dengan dokumen penganggaran pemerintah daerah.
Menentukan Target Pelayanan BLUD yang Tepat
Target pelayanan merupakan salah satu elemen terpenting dalam RBA berbasis kinerja.
Target sebaiknya memiliki karakteristik:
- spesifik;
- terukur;
- dapat dicapai;
- relevan;
- memiliki batas waktu.
Pendekatan tersebut dikenal luas sebagai SMART.
Misalnya, daripada menulis:
“Meningkatkan kualitas pelayanan.”
Lebih baik:
“Meningkatkan tingkat kepuasan pengguna layanan dari baseline tahun 2026 menjadi target tahun 2027 sesuai standar dan kemampuan BLUD.”
Target juga perlu memiliki sumber data yang jelas agar dapat diverifikasi saat evaluasi.
Menyusun RBA Berdasarkan Baseline
Baseline adalah kondisi awal yang digunakan sebagai dasar menentukan target.
Contoh:
Tahun 2026:
- jumlah kunjungan: 40.000;
- kepuasan pengguna: 80%;
- waktu tunggu: 75 menit.
Maka BLUD dapat menyusun target 2027 berdasarkan kapasitas dan strategi peningkatan.
| Indikator | Baseline 2026 | Target 2027 |
|---|---|---|
| Kunjungan | 40.000 | 44.000 |
| Kepuasan | 80% | 86% |
| Waktu tunggu | 75 menit | 60 menit |
Dengan baseline, target tidak dibuat secara subjektif.
Menyusun Proyeksi Pendapatan BLUD 2027
Proyeksi pendapatan merupakan bagian penting karena menentukan kapasitas pembiayaan pelayanan.
Beberapa hal yang perlu dianalisis:
Tren Pendapatan
Bandingkan pendapatan beberapa tahun terakhir untuk melihat pola pertumbuhan.
Volume Pelayanan
Jumlah pelayanan berpengaruh terhadap potensi pendapatan.
Tarif
Perubahan tarif harus mengikuti ketentuan yang berlaku.
Sumber Pendapatan
BLUD perlu memetakan seluruh sumber pendapatan sesuai ketentuan.
Risiko Pendapatan
Proyeksi perlu mempertimbangkan risiko seperti:
- perubahan kebijakan;
- perubahan jumlah pengguna;
- keterlambatan pembayaran;
- perubahan tarif;
- perubahan mekanisme pembiayaan.
Proyeksi yang terlalu optimistis dapat menyebabkan kesenjangan antara rencana dan realisasi.
Penyusunan Belanja BLUD Berbasis Target Kinerja
Salah satu kesalahan yang perlu dihindari adalah menyusun belanja hanya berdasarkan pola tahun sebelumnya.
Belanja harus menjawab:
Untuk target apa belanja tersebut diperlukan?
Misalnya, pengadaan komputer bukan sekadar “pengadaan barang”, tetapi dapat dikaitkan dengan target digitalisasi pelayanan.
Pengadaan kendaraan operasional dapat dikaitkan dengan peningkatan mobilitas pelayanan apabila memang dibutuhkan.
Pelatihan SDM dapat dikaitkan dengan peningkatan kompetensi dan mutu pelayanan.
Dengan demikian, setiap pengeluaran memiliki hubungan yang lebih jelas dengan target organisasi.
Pengadaan dan Kebutuhan Barang/Jasa dalam RBA
Perencanaan pengadaan harus dilakukan sejak penyusunan RBA agar kebutuhan barang dan jasa dapat dipetakan secara lebih akurat.
BLUD perlu mengidentifikasi:
- kebutuhan rutin;
- kebutuhan pelayanan;
- kebutuhan pemeliharaan;
- kebutuhan pengembangan;
- kebutuhan investasi;
- prioritas pengadaan;
- waktu pelaksanaan;
- sumber pendanaan.
Perencanaan yang lebih awal dapat mengurangi risiko keterlambatan pelaksanaan kegiatan.
Fleksibilitas Pengelolaan Keuangan BLUD dan RBA
Salah satu karakteristik BLUD adalah adanya fleksibilitas dalam pola pengelolaan keuangan dengan tetap menerapkan praktik bisnis yang sehat.
Kementerian Keuangan mendefinisikan BLUD sebagai sistem yang diterapkan pada satuan kerja atau unit satuan kerja perangkat daerah dalam memberikan pelayanan kepada masyarakat dengan fleksibilitas tertentu dalam pola pengelolaan keuangan.
Namun, fleksibilitas tidak berarti bebas tanpa batas.
Fleksibilitas tetap harus:
- sesuai regulasi;
- mendukung pelayanan;
- mempertimbangkan kemampuan keuangan;
- berada dalam mekanisme RBA dan DPA;
- dapat dipertanggungjawabkan;
- menerapkan tata kelola yang baik.
Permendagri 79/2018 juga mengatur fleksibilitas belanja BLUD dengan mempertimbangkan volume kegiatan pelayanan dan perubahan pendapatan dalam ambang batas RBA serta DPA yang telah ditetapkan.
Karena itu, pemahaman mengenai fleksibilitas menjadi materi penting dalam penyusunan RBA.
Kesalahan yang Sering Terjadi dalam Penyusunan RBA BLUD
Beberapa kesalahan yang sering perlu dihindari antara lain:
Hanya Menyalin Anggaran Tahun Sebelumnya
RBA 2027 seharusnya tidak sekadar menjadi salinan RBA 2026 dengan perubahan angka.
Target Tidak Didukung Baseline
Target tanpa data awal akan sulit dinilai kewajarannya.
Belanja Tidak Terhubung dengan Kinerja
Anggaran harus memiliki hubungan dengan program dan hasil yang ingin dicapai.
Proyeksi Pendapatan Terlalu Optimistis
Pendapatan perlu dihitung berdasarkan data dan asumsi yang dapat dipertanggungjawabkan.
Indikator Tidak Terukur
Indikator seperti “meningkatkan kualitas pelayanan” terlalu umum apabila tidak memiliki ukuran yang jelas.
Tidak Memperhitungkan Risiko
Perubahan kebijakan, jumlah pengguna layanan, harga, dan kondisi operasional perlu diperhitungkan.
Kurangnya Koordinasi
Penyusunan RBA melibatkan unsur perencanaan, keuangan, pelayanan, manajemen, dan pihak terkait lainnya.
Contoh Kasus Penyusunan RBA BLUD 2027
Sebagai contoh ilustratif, sebuah RSUD memiliki target meningkatkan kualitas pelayanan rawat jalan pada tahun 2027.
Evaluasi tahun 2026 menunjukkan:
- waktu tunggu rata-rata masih tinggi;
- jumlah kunjungan meningkat;
- keluhan pasien meningkat pada jam sibuk;
- kapasitas sistem informasi belum optimal.
Manajemen kemudian menetapkan beberapa target:
| Kondisi | 2026 | Target 2027 |
|---|---|---|
| Waktu tunggu | 90 menit | 60 menit |
| Kepuasan pasien | 80% | 88% |
| Penggunaan sistem antrean digital | 50% | 80% |
| Penyelesaian pengaduan | 75% | 95% |
Untuk mencapai target tersebut, RBA memasukkan kebutuhan:
- pengembangan sistem antrean;
- peningkatan kapasitas jaringan;
- pelatihan petugas;
- perbaikan alur pelayanan;
- penguatan customer service;
- pemeliharaan sarana.
Dalam contoh tersebut, anggaran tidak berdiri sendiri. Setiap kebutuhan dikaitkan dengan target pelayanan.
Inilah prinsip dasar RBA BLUD berbasis kinerja.
Peran Tim dalam Penyusunan RBA BLUD
RBA sebaiknya tidak disusun oleh satu orang atau satu bagian saja.
| Pihak | Peran |
|---|---|
| Pemimpin BLUD | Menetapkan arah dan prioritas |
| Pejabat Keuangan | Mengkoordinasikan aspek keuangan dan RBA |
| Pejabat Teknis | Menyusun kebutuhan teknis pelayanan |
| Perencana | Menghubungkan target dengan perencanaan |
| Akuntansi | Mendukung data dan pelaporan |
| Unit Pelayanan | Menyediakan kebutuhan dan target pelayanan |
| Tim Manajemen | Melakukan validasi dan evaluasi |
Permendagri 79/2018 memberikan tugas kepada pejabat keuangan, antara lain mengoordinasikan penyusunan RBA, menyiapkan DPA, serta melakukan pengelolaan pendapatan dan belanja.
Kolaborasi lintas fungsi membantu memastikan RBA tidak terlalu fokus pada sisi keuangan dan mengabaikan kebutuhan pelayanan.
Bimtek Penyusunan RBA BLUD Tahun Anggaran 2027
Untuk meningkatkan kompetensi pengelola BLUD, kegiatan Bimtek Penyusunan RBA BLUD Tahun Anggaran 2027 Berbasis Kinerja dan Target Pelayanan dapat dirancang dengan menggabungkan pembahasan regulasi, konsep, simulasi, studi kasus, dan praktik penyusunan.
Materi bimtek dapat meliputi:
- Kebijakan dan regulasi BLUD terbaru.
- Konsep dasar pengelolaan BLUD.
- Kedudukan dan fungsi RBA BLUD.
- Hubungan Renstra dengan RBA.
- Evaluasi kinerja tahun sebelumnya.
- Penyusunan baseline.
- Penetapan target kinerja 2027.
- Penyusunan rencana bisnis BLUD.
- Proyeksi pendapatan BLUD.
- Penyusunan belanja berbasis kinerja.
- Penyusunan rencana pembiayaan.
- Penyusunan indikator pelayanan.
- Penyusunan RBA berbasis target.
- Integrasi RBA dengan RKA SKPD.
- Fleksibilitas pengelolaan keuangan BLUD.
- Monitoring dan evaluasi RBA.
- Studi kasus penyusunan RBA.
- Simulasi dan praktik penyusunan RBA Tahun Anggaran 2027.
Manfaat Mengikuti Bimtek Penyusunan RBA BLUD
Bimtek dapat memberikan manfaat praktis bagi peserta, antara lain:
- memahami regulasi BLUD;
- memahami struktur dan fungsi RBA;
- mampu mengevaluasi RBA tahun sebelumnya;
- mampu menyusun baseline;
- mampu menetapkan target kinerja;
- mampu menyusun proyeksi pendapatan;
- mampu menyusun kebutuhan belanja;
- memahami hubungan RBA dengan RKA SKPD;
- memahami prinsip fleksibilitas BLUD;
- meningkatkan kemampuan menyusun anggaran berbasis kinerja;
- meningkatkan kualitas perencanaan pelayanan;
- mengurangi kesalahan dalam penyusunan dokumen RBA.
Bagi BLUD kesehatan seperti RSUD, Puskesmas BLUD, dan fasilitas pelayanan kesehatan lainnya, kemampuan menyusun RBA berbasis target pelayanan sangat penting karena kebutuhan pelayanan masyarakat dapat berubah dari waktu ke waktu.
Checklist Penyusunan RBA BLUD 2027
Sebelum RBA disampaikan untuk proses berikutnya, tim dapat melakukan pemeriksaan menggunakan checklist berikut:
| Pemeriksaan | Status |
|---|---|
| Evaluasi RBA tahun sebelumnya | ☐ |
| Evaluasi realisasi pendapatan | ☐ |
| Evaluasi realisasi belanja | ☐ |
| Penyusunan baseline | ☐ |
| Penetapan target pelayanan | ☐ |
| Penyusunan indikator kinerja | ☐ |
| Proyeksi pendapatan | ☐ |
| Penyusunan rencana belanja | ☐ |
| Penyusunan pembiayaan | ☐ |
| Analisis risiko | ☐ |
| Konsistensi dengan Renstra | ☐ |
| Konsistensi dengan kebijakan daerah | ☐ |
| Konsolidasi dengan RKA SKPD | ☐ |
| Validasi internal | ☐ |
| Finalisasi RBA | ☐ |
Checklist tersebut dapat disesuaikan dengan mekanisme dan ketentuan masing-masing pemerintah daerah.
Monitoring dan Evaluasi RBA Setelah Ditetapkan
Penyusunan RBA bukan akhir dari proses. Setelah RBA ditetapkan dan dilaksanakan, BLUD perlu melakukan monitoring secara berkala.
Monitoring dapat melihat:
- realisasi pendapatan;
- realisasi belanja;
- pencapaian target pelayanan;
- pencapaian indikator;
- progres program;
- kendala pelaksanaan;
- risiko keuangan;
- kebutuhan penyesuaian.
Evaluasi berkala memungkinkan manajemen mengambil tindakan lebih cepat apabila terdapat penyimpangan dari rencana.
Dengan demikian, RBA menjadi siklus manajemen:
Rencanakan → Anggarkan → Laksanakan → Ukur → Evaluasi → Perbaiki
FAQ Penyusunan RBA BLUD Tahun Anggaran 2027
Apa yang dimaksud dengan RBA BLUD?
RBA BLUD atau Rencana Bisnis dan Anggaran adalah dokumen rencana anggaran tahunan BLUD yang memuat rencana kegiatan, target kinerja, pendapatan, belanja, dan pembiayaan sesuai ketentuan yang berlaku.
Mengapa RBA BLUD Tahun Anggaran 2027 harus berbasis kinerja?
Karena anggaran BLUD seharusnya mendukung pencapaian pelayanan kepada masyarakat. Pendekatan berbasis kinerja membantu menghubungkan anggaran dengan output, target pelayanan, dan hasil yang ingin dicapai.
Siapa yang perlu mengikuti Bimtek Penyusunan RBA BLUD?
Peserta dapat berasal dari pemimpin BLUD, pejabat keuangan, pejabat teknis, bagian perencanaan, akuntansi, pengelola keuangan, unit pelayanan, RSUD, Puskesmas BLUD, dan pihak lain yang terlibat dalam penyusunan RBA.
Apakah RBA harus mengacu pada Renstra BLUD?
Ya. RBA tahunan perlu memiliki keterkaitan dengan arah strategis yang terdapat dalam Renstra BLUD sehingga target dan anggaran tahunan mendukung tujuan jangka menengah organisasi.
Apa saja yang harus diperhatikan dalam menentukan target RBA 2027?
Target perlu mempertimbangkan baseline, capaian tahun sebelumnya, kapasitas pelayanan, kebutuhan masyarakat, kebijakan daerah, sumber daya, kemampuan keuangan, serta indikator yang dapat diukur.
Apakah RBA hanya berisi anggaran belanja?
Tidak. RBA mencakup aspek perencanaan bisnis dan anggaran, termasuk target kinerja serta rencana pendapatan, belanja, dan pembiayaan sesuai ketentuan BLUD.
Apa manfaat mengikuti Bimtek Penyusunan RBA BLUD Tahun Anggaran 2027?
Peserta dapat meningkatkan kemampuan dalam mengevaluasi RBA, menyusun baseline, menentukan target pelayanan, memproyeksikan pendapatan, menyusun belanja berbasis kinerja, memahami integrasi RBA dengan dokumen penganggaran daerah, serta menyusun RBA secara lebih sistematis.
Kesimpulan
Bimtek Penyusunan RBA BLUD Tahun Anggaran 2027 Berbasis Kinerja dan Target Pelayanan menjadi penting untuk memastikan proses perencanaan dan penganggaran BLUD berjalan lebih terarah, terukur, dan selaras dengan tujuan utama BLUD, yaitu memberikan pelayanan yang berkualitas kepada masyarakat.
RBA bukan sekadar dokumen anggaran. RBA merupakan instrumen untuk menerjemahkan strategi BLUD menjadi target tahunan yang didukung oleh sumber daya dan anggaran yang realistis.
Penyusunan RBA Tahun Anggaran 2027 perlu dimulai dengan evaluasi kinerja tahun sebelumnya, penetapan baseline, analisis kebutuhan pelayanan, penetapan target, penyusunan program, proyeksi pendapatan, perencanaan belanja, penyusunan pembiayaan, serta penetapan indikator kinerja.
Semakin kuat hubungan antara target pelayanan, kegiatan, indikator, dan anggaran, semakin mudah BLUD melakukan pengendalian dan evaluasi terhadap kinerja organisasi.
Bagi RSUD, Puskesmas BLUD, laboratorium, klinik, maupun unit pelayanan lainnya yang menerapkan pola pengelolaan BLUD, penyusunan RBA Tahun Anggaran 2027 perlu dilakukan secara cermat dengan memperhatikan regulasi pusat dan ketentuan pemerintah daerah masing-masing.
Informasi resmi mengenai Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah dapat dilihat melalui JDIH BPK.
Sementara itu, definisi BLUD dan referensi regulasi terkait juga dapat dipelajari melalui JDIH Kementerian Keuangan.
Pastikan tim pengelola BLUD memiliki pemahaman yang sama agar penyusunan RBA 2027 tidak hanya memenuhi aspek administratif, tetapi benar-benar mampu mendukung peningkatan kinerja dan kualitas pelayanan.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823-6439-7553
📧 Email : info@bludprofesional.com
🌐 Website: www.bludprofesional.com


